VrijVermogen · Happynessplanner

Ersparnisse, Haus, Rente und Steuern — ein Plan

Der Ruhestandsplaner für dein ganzes Finanzleben.

Mehr als ein Rechner: VrijVermogen bringt Ersparnisse, Anlagen, Haus, Hypothek und Renten in einen Plan und rechnet ihn Jahr für Jahr bis zum Alter 100 durch. Du siehst, ab welchem Alter du aufhören kannst zu arbeiten — und wie jedes Jahr danach aussieht.

Erst den Rechner testen

  • Der Plan bis 100 ist kostenlos
  • Keine Kreditkarte nötig
  • Kein Bank-Login nötig
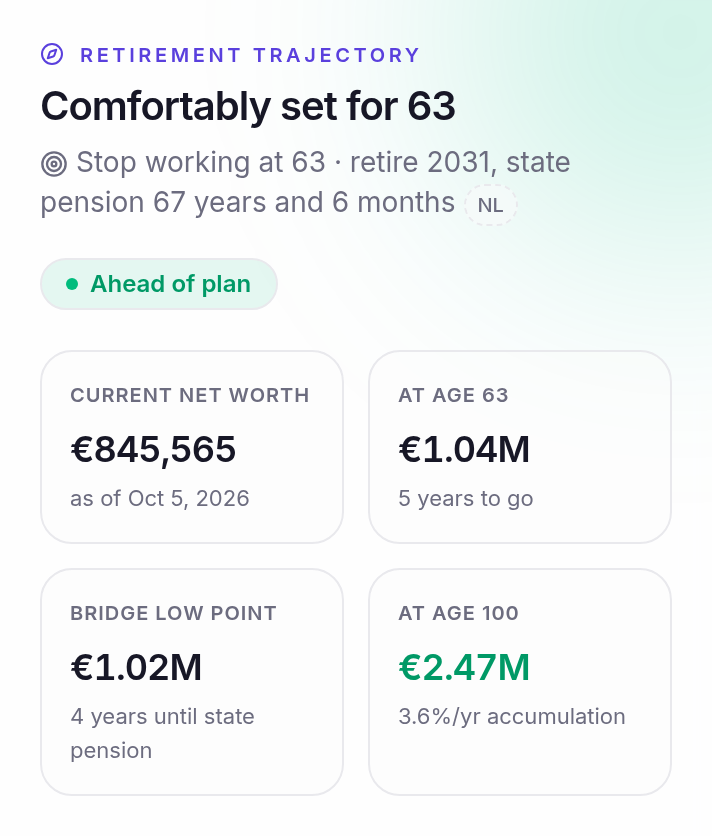
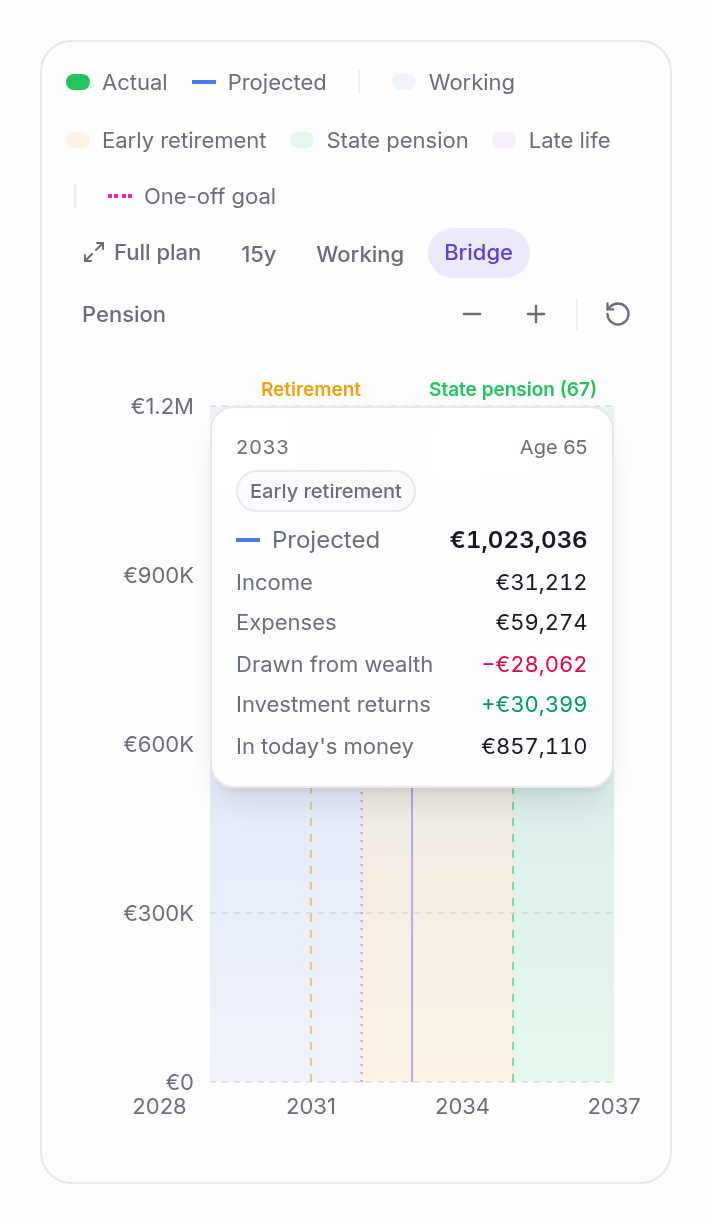
Die Ruhestandskarte des VrijVermogen-Dashboards: komfortabel auf Kurs, mit 63 aufzuhören, mit dem Nettovermögen heute, mit 63, am Tiefpunkt der Überbrückung und mit 100. Das Diagramm des Plans bis 100, gezoomt auf die Überbrückungsjahre, mit der Aufschlüsselung eines Jahres: Einkommen, Ausgaben, aus dem Vermögen entnommen, Anlagerendite und die Summe in heutigem Geld.

Das echte VrijVermogen-Dashboard — Zahlen aus einem Demokonto.

  • 100 — Jedes Jahr deines Plans, bis zum Alter 100
  • 4 — Lebensphasen: Arbeit, Überbrückung, Rente und später
  • 1.000 — Marktverläufe hinter jedem Was-wäre-wenn (Pro)
  • 0 € — Zum Start — der Plan selbst ist kostenlos

Der Plan bis 100

Von heute bis ins hohe Alter: dein Plan in einem Bild.

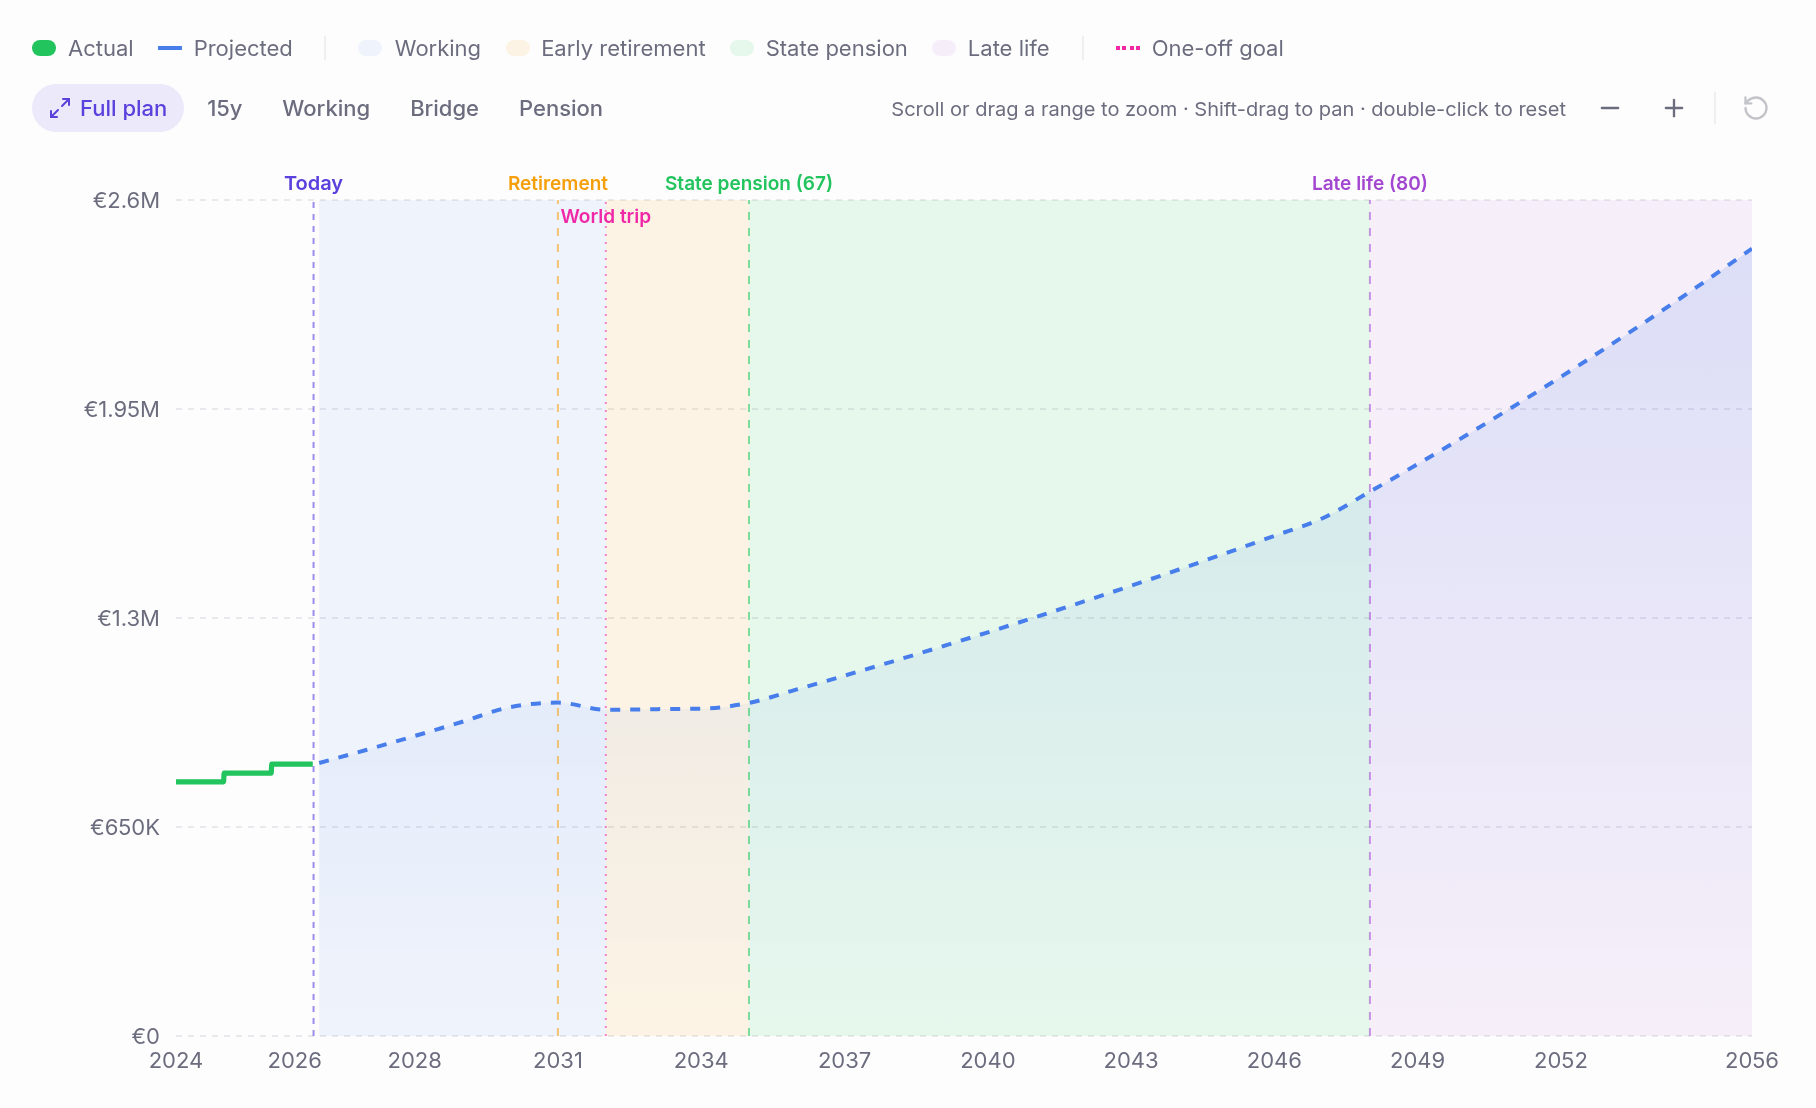
Eine Linie durch jede Phase deines Lebens. Du siehst, wann dein Gehalt endet, welche Jahre du aus eigenem Vermögen überbrückst, wann deine gesetzliche Rente einsetzt — und ob das Geld reicht.

Das Diagramm eines ganzen Plans im Ruhestandsplaner von VrijVermogen: das Nettovermögen von heute bis ins hohe Alter, mit den Phasen berufstätig, Frührente, gesetzliche Rente und später Lebensabschnitt.
  • Berufstätig

    Dein Nettogehalt geht ein, und was du nicht ausgibst, kommt zu deinem Vermögen — bis zu dem Monat, in dem du aufhörst.

  • Überbrückung

    Hörst du auf, bevor deine gesetzliche Rente einsetzt, zahlst du die Jahre dazwischen aus eigenem Vermögen. Der Plan zeigt, wie weit es dabei sinkt.

  • Rente

    Deine gesetzliche Rente setzt mit dem Regelalter für dein Geburtsdatum ein, deine Betriebsrente an dem Datum, das du einträgst — beide als lebenslanges Einkommen.

  • Später Lebensabschnitt

    Ab 80 rechnet der Plan mit niedrigeren Ausgaben, es sei denn, du trägst für diese Jahre selbst einen Betrag ein.

Was der Planer kann

Mehr als ein Rentenrechner: ein Plan, den du steuern kannst.

Ein Rechner beantwortet eine Frage, einmal. Der Planer behält dein ganzes Bild und rechnet jedes Jahr davon neu, sobald sich ein Betrag ändert.

Dein Einkommen im Ruhestand, Quelle für Quelle

Dein Gehalt bis zu dem Monat, in dem du aufhörst, deine gesetzliche Rente ab dem Alter, in dem sie einsetzt, und deine Betriebsrente lebenslang — jede mit eigenem Startdatum und jährlicher Steigerung. Daneben: was du in jeder Lebensphase ausgibst.

  • Einkommen und Ausgaben je Phase: berufstätig, Frührente, Rente und spätere Jahre
  • Trage gesetzliche Rente und Betriebsrente einmal ein, und sie bleiben als lebenslanges Einkommen im Plan
  • Jeder Betrag netto pro Jahr, mit eigener Wachstumsrate
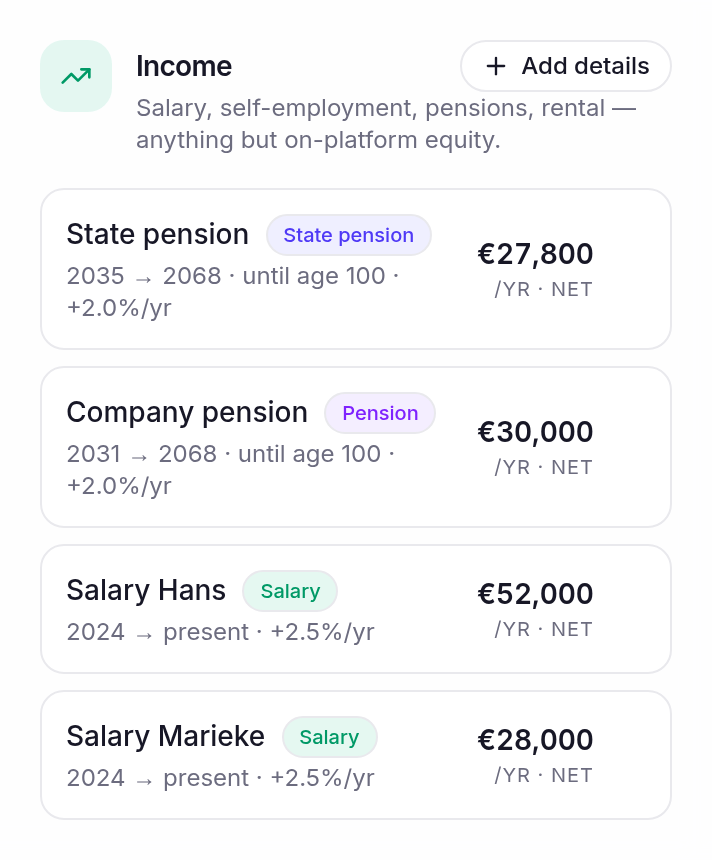
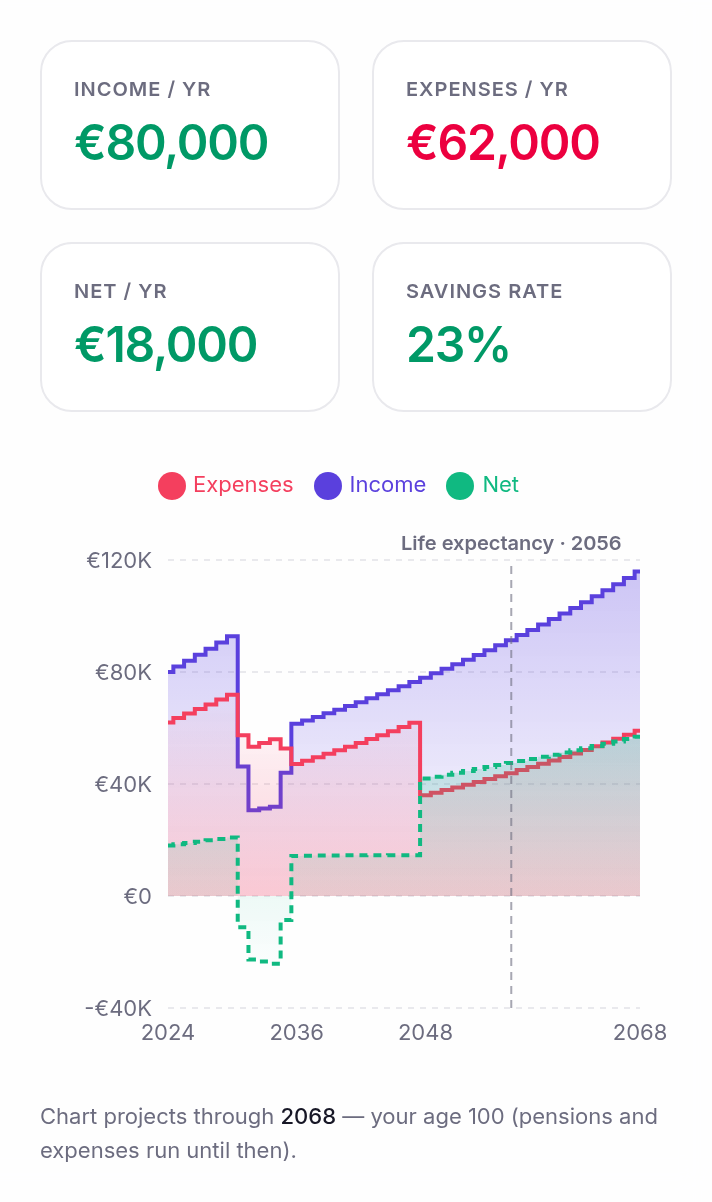
Die Einkommensquellen eines Ruhestandsplans in VrijVermogen: gesetzliche Rente, Betriebsrente und zwei Gehälter, jeweils mit Startjahr, jährlicher Steigerung und Nettobetrag. Die Profilseite in VrijVermogen: Einkommen, Ausgaben, Netto und Sparquote pro Jahr, mit einem Diagramm von Einkommen und Ausgaben für jedes Jahr bis zum Alter 100.

Sieh, wo du gegenüber deinem Ziel stehst

Lege den Monat fest, in dem du aufhören willst, und das Vermögen, das du dann haben möchtest. VrijVermogen misst dein Nettovermögen am Pfad zu diesem Ziel, in Euro und in Prozent — und ein einmaliges Ziel wie eine Weltreise bekommt seinen Platz im Plan.

  • Dein Ruhestandsdatum auf den Monat genau — der Ausgangspunkt deines Plans
  • Der Fortschritt zu deinem Ziel, aktuell, sobald sich deine Konten ändern
  • Einmalige Ziele wie eine Reise zählen als Ausgabe in ihrem Jahr
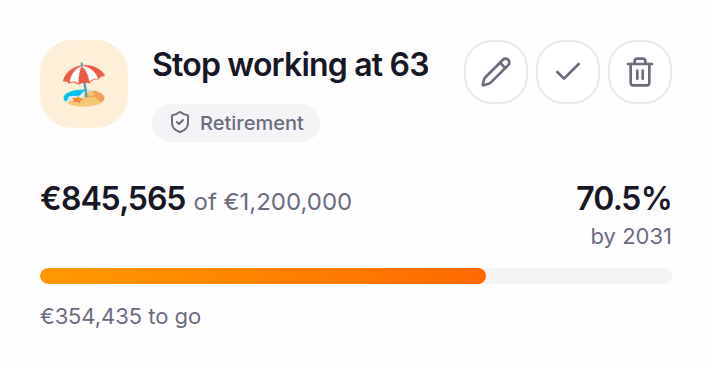
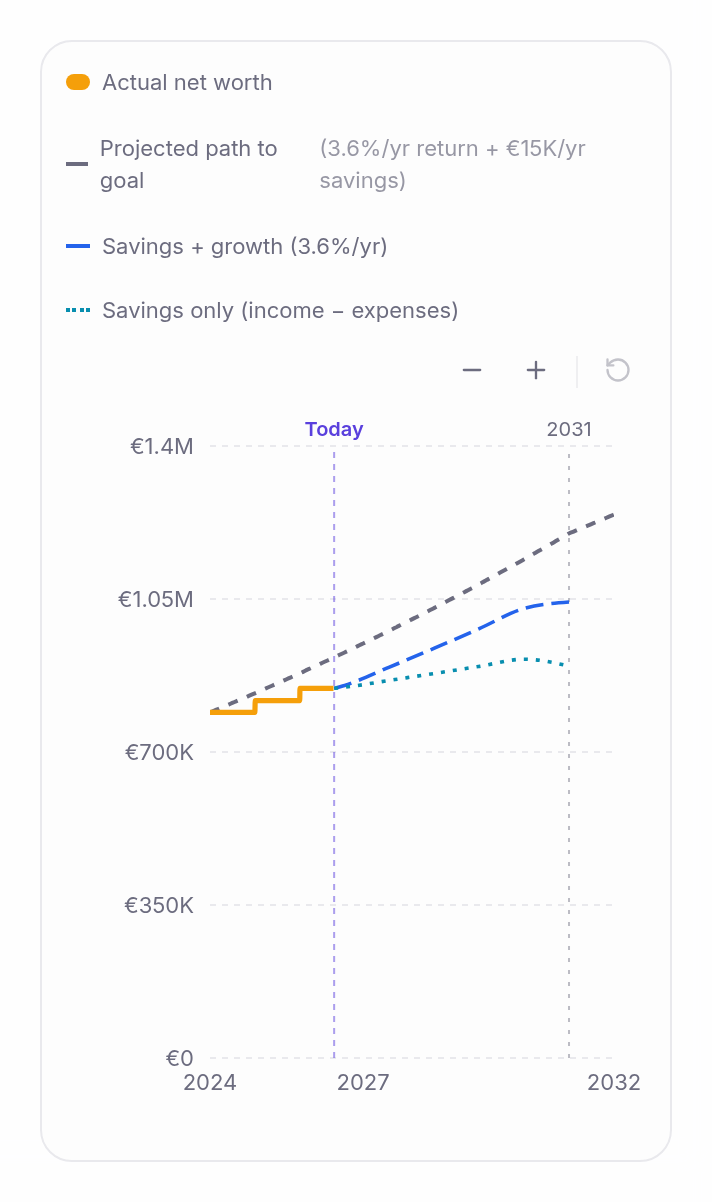
Ein Ruhestandsziel in VrijVermogen: mit 63 aufhören zu arbeiten, mit dem bisher aufgebauten Vermögen gegenüber dem Zielbetrag und dem Fortschritt in Prozent. Das Diagramm des Vermögensverlaufs im VrijVermogen-Dashboard: das tatsächliche Nettovermögen bis heute und der erwartete Pfad zum Ziel im Jahr 2031, daneben die Linien für Sparen allein und für Sparen plus Rendite.

Erkunde andere Wege in den Ruhestand

Drei Jahre früher aufhören, einen Tag weniger arbeiten, im Ruhestand weniger ausgeben, fünf Jahre länger leben: Jedes Was-wäre-wenn rechnet deinen ganzen Plan neu, stellt ihn neben den jetzigen und testet ihn auf 1.000 Marktverläufen — damit du die Wahrscheinlichkeit siehst, nicht nur den Durchschnitt.

  • Zehn fertige Szenarien, oder beschreibe dein eigenes in normalen Worten
  • Was du pro Monat sicher ausgeben kannst, neben deinem jetzigen Plan
  • Der Anteil von 1.000 Marktverläufen, in dem dein Geld reicht
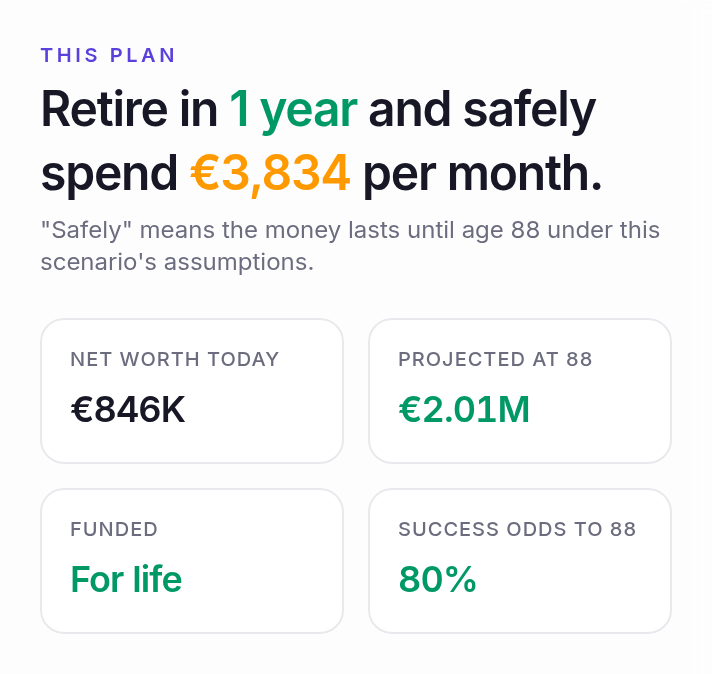
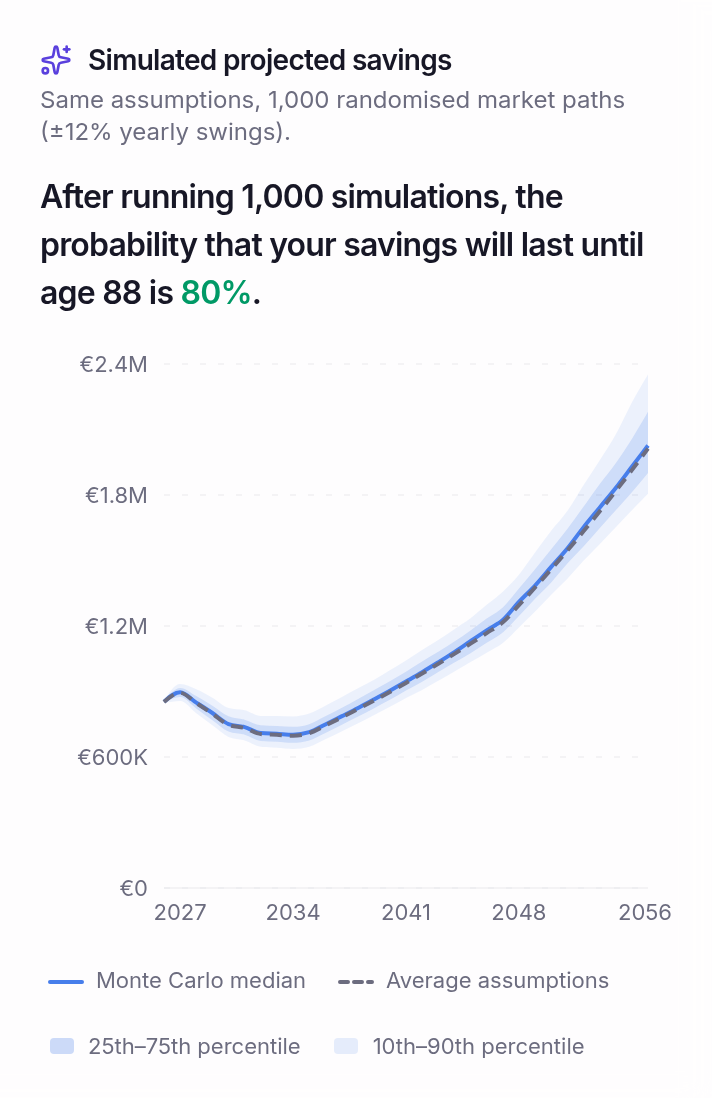
VrijVermogen-Szenario „4 Jahre früher als geplant aufhören zu arbeiten“: wie bald der Ruhestand möglich ist, was sich monatlich sicher ausgeben lässt und die Erfolgschance. Ergebnis eines VrijVermogen-Szenarios: die Wahrscheinlichkeit, dass das Ersparte nach 1.000 Simulationen bis zum Alter 88 reicht, mit einem Fächerdiagramm der Ergebnisse.

Drei Schritte zu deinem Ruhestandsplan.

  1. Trage ein, was du hast

    Ersparnisse, Anlagen, dein Haus mit der Hypothek darauf, deine Altersvorsorge. Lade einen Export deines Brokers hoch oder tipp die Beträge ein — eine Bankanbindung brauchst du nicht.

  2. Ergänze Einkommen, Ausgaben und dein Datum

    Was hereinkommt, was hinausgeht und wann du aufhören willst. Das Datum steht zunächst auf deinem gesetzlichen Rentenbeginn; stelle es auf den Monat, den du im Sinn hast.

  3. Lies deinen Plan und steuere nach

    Dein Plan bis 100, mit dem Alter, bis zu dem dein Geld reicht. Ändere einen Betrag, und der ganze Plan wird neu gerechnet.

Rechner oder Planer

Eine schnelle Rechnung, oder ein Plan, der mitwächst?

Fang mit dem an, was zu dir passt. Für den Rechner brauchst du kein Konto; der Planer ist für den Plan, den du behalten willst.

Der Gratis-Rechner

Eine Handvoll Beträge, ein Diagramm. Gut für einen ersten Eindruck, wann du aufhören könntest zu arbeiten.

  • Kein Konto und keine E-Mail-Adresse
  • Dein Vermögen Jahr für Jahr bis 100, mit deinen eigenen Annahmen
  • Deine Zahlen bleiben in deinem Browser

Rechner öffnen

Der Ruhestandsplaner

Deine echten Konten, dein Haus, deine Hypothek und deine Renten, mit Einkommen und Ausgaben je Lebensphase.

  • Deine eigenen Konten und Wertpapiere, importiert oder eingetippt
  • Deine gesetzliche Rente ab dem Regelalter für dein Geburtsdatum
  • Vermögenssteuer in der Projektion, wenn du sie einschaltest
  • Was-wäre-wenn-Szenarien auf 1.000 Marktverläufen, mit Pro

Wofür wir stehen

Gebaut zum Lesen, nie zum Bewegen deines Geldes.

Abo statt Provision, keine Bankanbindung, die ausfallen kann, und ein Zugang, der nur liest und dein Geld nie bewegen kann.

Kostenlos starten, ohne Karte. Pro kostet 12 € im Monat, bei Jahreszahlung 9 €. Tarife vergleichen

  • Keine Bank-Logins

    Es gibt keine Bankanbindung, die du freigeben musst — nichts zu widerrufen, nichts, das ausfällt.

  • Standardmäßig nur Lesezugriff

    Wir können dein Geld niemals bewegen.

  • Anmeldung ohne Passwort

    Ein Einmalcode per E-Mail. Kein Passwort, das durchsickern oder in Vergessenheit geraten kann.

  • Wir verkaufen deine Daten nie

    Und wir trainieren mit deinen Finanzdaten keine fremden Modelle.

Dein Plan, immer dabei.

VrijVermogen gibt es auch als App für iPhone, iPad und Android. Melde dich mit demselben Konto an, und dein Plan, deine Ziele und deine Zahlen sind sofort da — genau wie im Browser.

Auf iPhone und iPad meldest du dich mit einem Pro-Abonnement an.

Weitere Gratis-Rechner

Einzelne Fragen rund um deinen Ruhestand, jede ohne Konto durchgerechnet.

Häufige Fragen zum Ruhestandsplaner

Was ist ein Ruhestandsplaner?

Ein Ruhestandsplaner rechnet dein Einkommen, deine Ausgaben und dein Vermögen Jahr für Jahr durch, damit du siehst, ob dein Geld reicht und ab welchem Alter du aufhören könntest zu arbeiten. Anders als ein Rechner arbeitet er mit deiner ganzen Situation — Konten, Haus, Hypothek und Renten — und bleibt aktuell, wenn sie sich ändert.

Worin unterscheidet sich ein Ruhestandsplaner von einem Rentenrechner?

Ein Rechner beantwortet eine Frage mit einer Handvoll Beträgen. Der Planer enthält deine echten Konten und Renten, teilt Einkommen und Ausgaben nach Lebensphasen auf, berücksichtigt einmalige Ziele und rechnet jedes Jahr des Plans neu, sobald sich ein Betrag ändert. Für einen schnellen ersten Eindruck gibt es den Gratis-Rechner, ganz ohne Konto.

Wann kann ich in Rente gehen?

Das hängt davon ab, was du hast, was du ausgibst und was später hereinkommt. Trage das Datum ein, das du im Sinn hast, und der Plan zeigt, ob dein Vermögen die Jahre bis zum Beginn der gesetzlichen Rente trägt und ob es danach reicht. Wenn nicht, siehst du das Jahr, in dem das Geld ausgeht — und was es bewirkt, wenn du das Datum, deine Ausgaben oder deine Sparrate verschiebst.

Wie viel Geld brauche ich für den Ruhestand?

Dafür gibt es keinen festen Betrag: Er ergibt sich aus deinen Ausgaben, deinen Renten und den Jahren dazwischen. Eine bekannte Faustregel ist das 25-Fache der jährlichen Ausgaben, die deine Renten nicht decken (die 4-%-Regel), aber sie berücksichtigt weder deinen Rentenbeginn noch dein Haus oder Steuern. Der Planer rechnet es mit deinen eigenen Zahlen aus, Jahr für Jahr.

Berücksichtigt der Plan meine gesetzliche Rente und meine Betriebsrente?

Ja. Deine gesetzliche Rente setzt mit dem Regelalter für dein Geburtsdatum ein und deine Betriebsrente an dem Datum, das du einträgst; beide zählen als lebenslanges Einkommen. Trägst du selbst keine gesetzliche Rente ein, rechnet der Plan mit einem Schätzwert für dein Land.

Mit welchen Annahmen rechnet der Plan?

Jedes Einkommen und jede Ausgabe wächst mit der Rate, die dabei steht. Deine Anlagen wachsen mit einer Rendite, die sinkt, sobald du daraus entnimmst, deine Ersparnisse mit ihrem Zinssatz, und jeden Betrag siehst du auch in heutiger Kaufkraft. Die Ruhestandskarte nennt die Sätze, mit denen gerechnet wurde.

Ist der Ruhestandsplaner kostenlos?

Ja. Der Plan bis 100 — deine Konten, Haus, Hypothek und Renten, die Ruhestandskarte und bis zu drei Ziele — ist kostenlos und braucht keine Kreditkarte. Pro ergänzt unter anderem Was-wäre-wenn-Szenarien auf 1.000 Marktverläufen; was es kostet, steht auf der Preisseite.

Muss ich meine Bank verbinden?

Nein. Es gibt keine Bankanbindung: Du lädst einen Export von DEGIRO, Saxo, Trade Republic oder ING hoch oder tippst deine Zahlen ein. VrijVermogen hat nur Lesezugriff und kann dein Geld niemals bewegen.

Ist das eine Finanzberatung?

Nein. VrijVermogen rechnet deine eigenen Zahlen durch und erklärt sie; es gibt keine persönliche Beratung und empfiehlt keine Produkte. Eine Projektion ist eine Schätzung, die auf Annahmen beruht. Für eine Beratung wende dich an einen zugelassenen Berater.

Sieh deinen Ruhestand, bevor es so weit ist.

Kostenlos starten, keine Kreditkarte. Oder rechne es erst im Gratis-Rechner durch — ohne Konto, ohne E-Mail.

Gratis-Rechner testen

Jeder Screenshot zeigt das echte Produkt, mit den Zahlen eines Demokontos. Der Planer rechnet deinen Plan durch und erklärt ihn — er ist keine Finanzberatung.