Spaargeld, huis, pensioen en box 3 in één plan
De pensioenplanner voor je hele financiële leven.
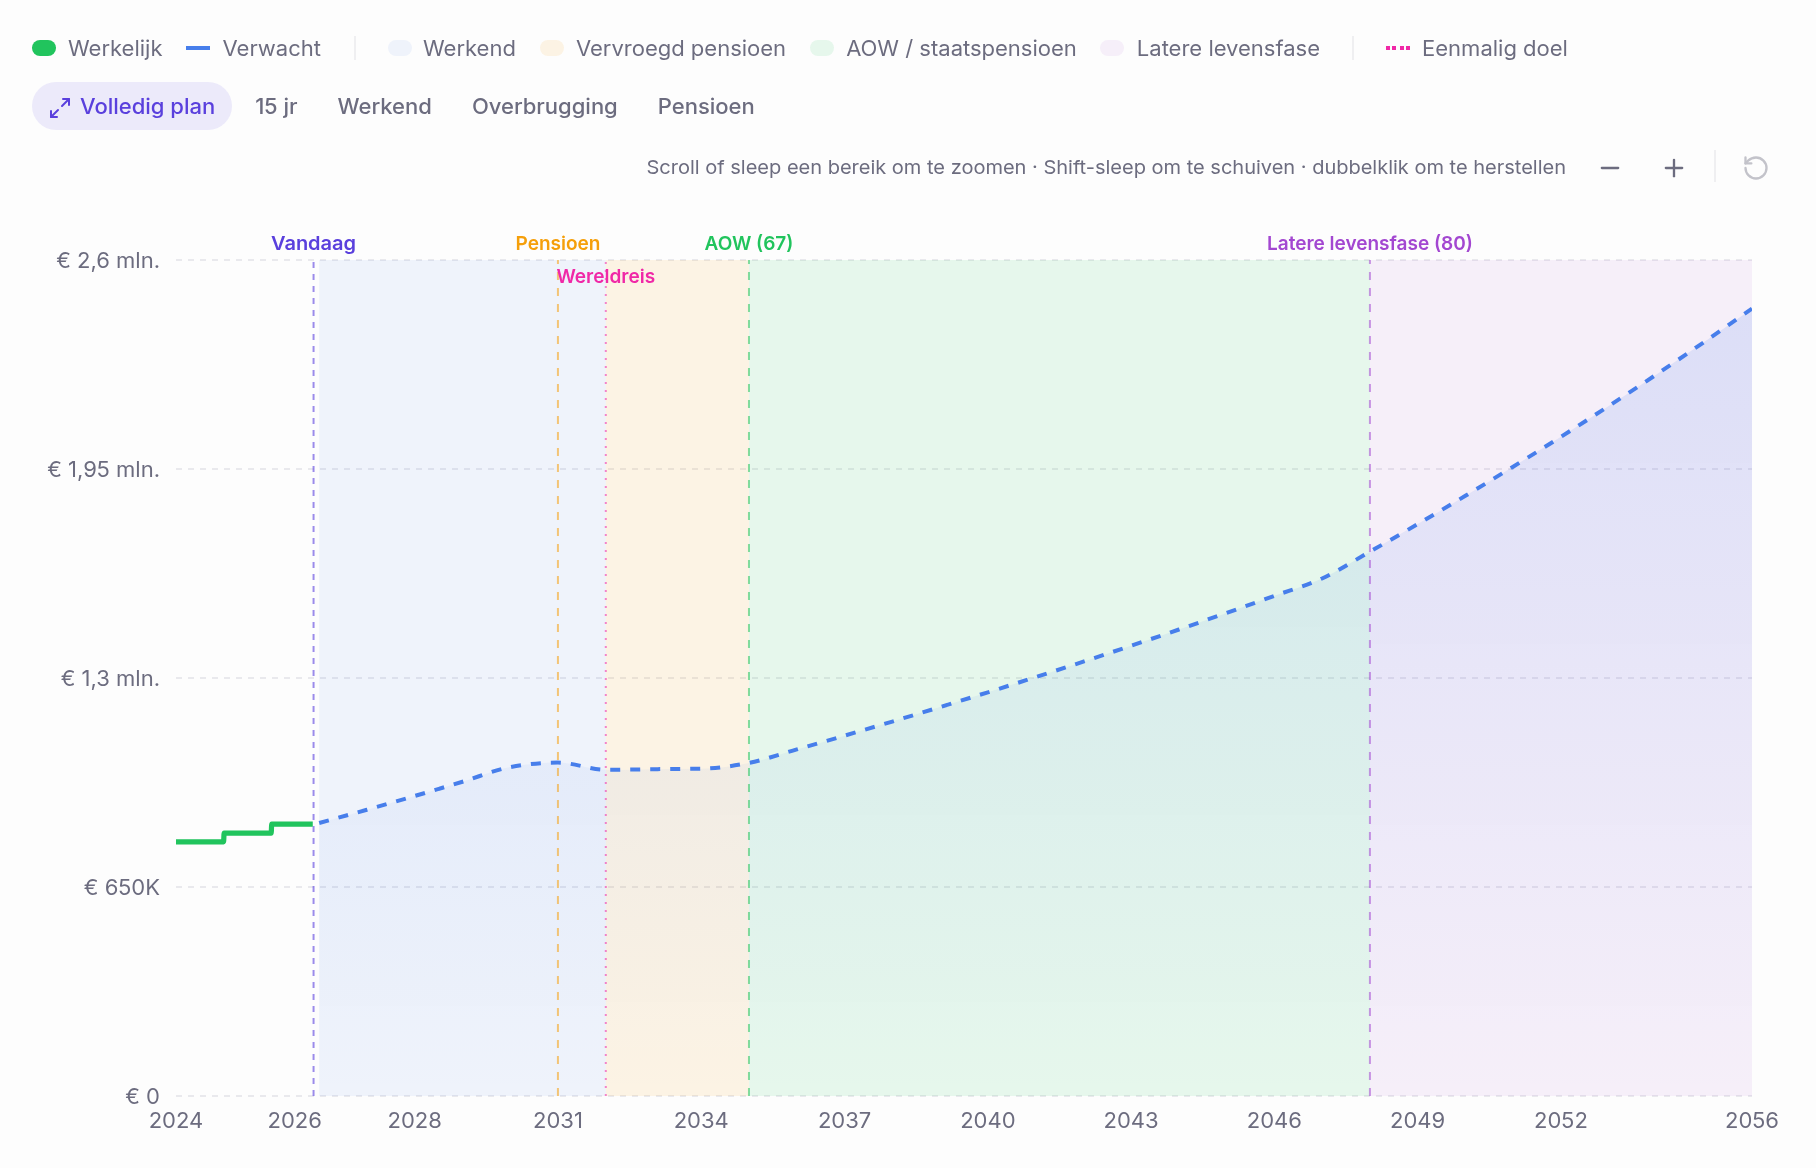
Meer dan een rekentool: VrijVermogen zet je spaargeld, beleggingen, eigen woning, hypotheek, AOW en pensioen in één plan en rekent het jaar voor jaar door tot je honderdste. Je ziet op welke leeftijd je kunt stoppen met werken — en hoe elk jaar daarna eruitziet.
Eerst de rekentool proberen
- Het plan tot je 100e is gratis
- Geen creditcard nodig
- Geen bankkoppeling nodig
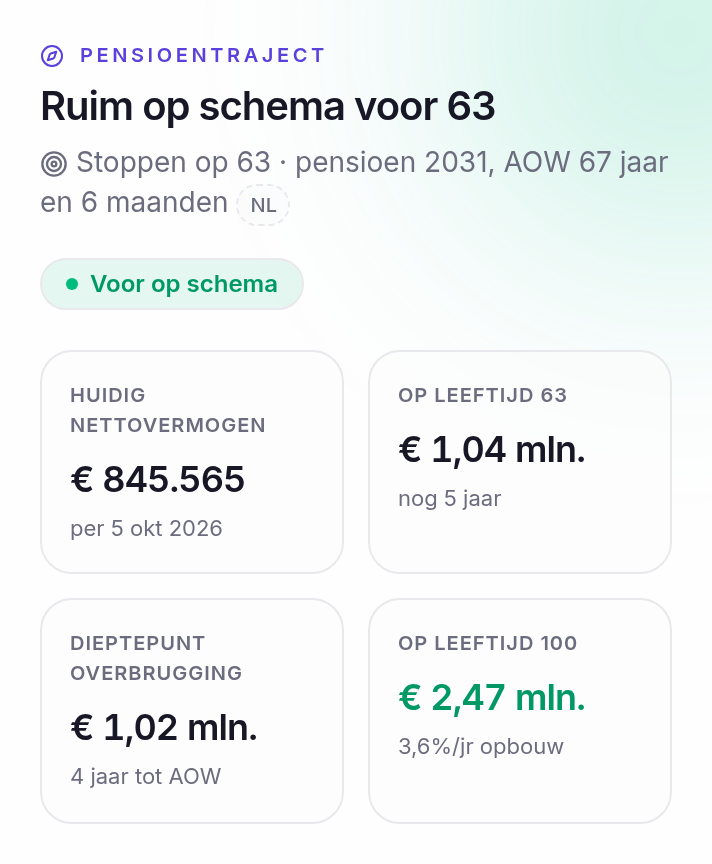
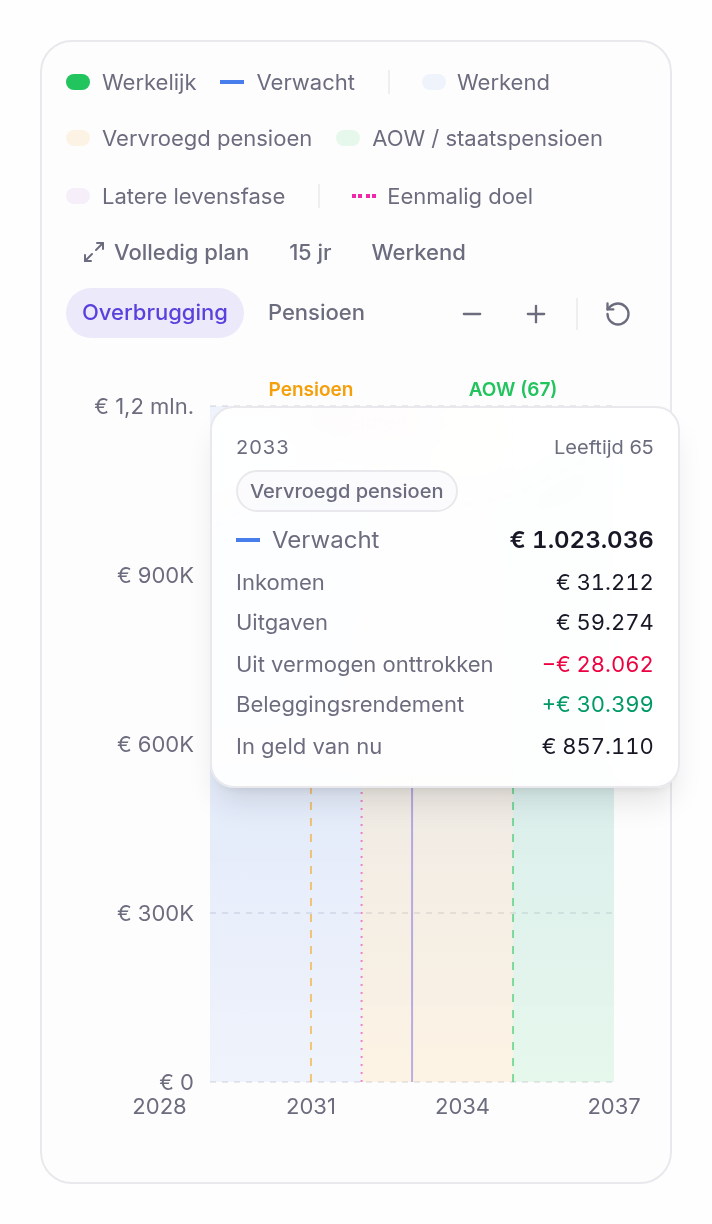
Het live VrijVermogen-dashboard — cijfers uit een demo-account.
Wat de planner doet
Meer dan je pensioen berekenen: een plan dat je kunt bijsturen.
Een rekentool beantwoordt één vraag, één keer. De planner houdt je hele plaatje bij en rekent elk jaar opnieuw door zodra er een bedrag verandert.
Je pensioeninkomen, bron voor bron
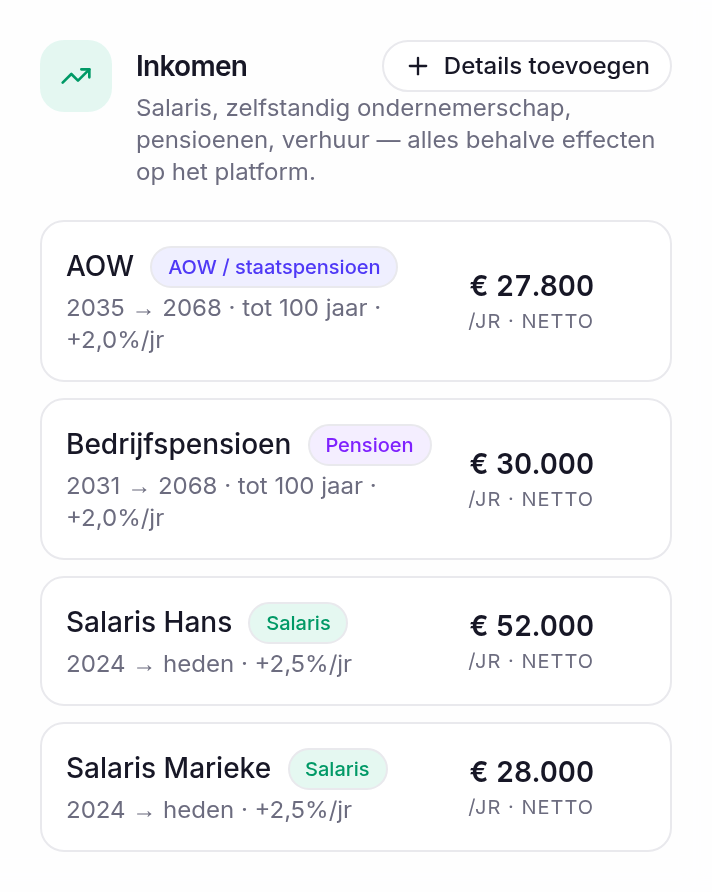
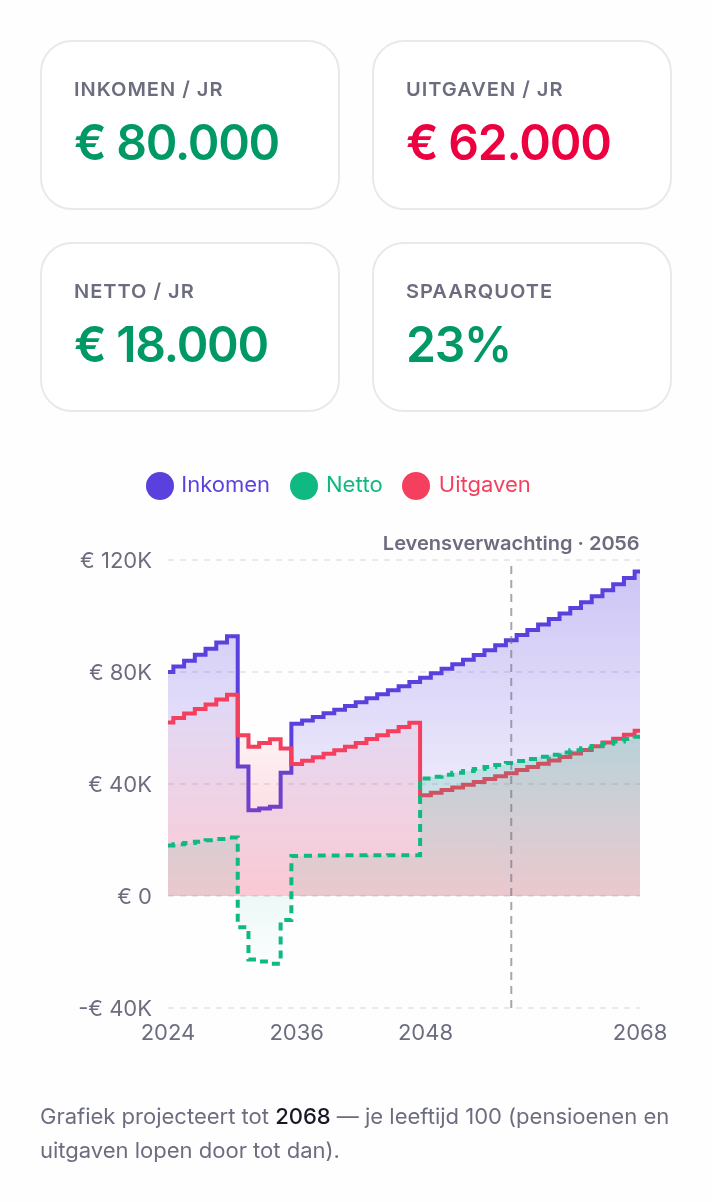
Je salaris tot de maand waarin je stopt, je AOW vanaf je AOW-leeftijd en je aanvullende pensioen levenslang — elk met een eigen ingangsdatum en jaarlijkse stijging. Daarnaast: wat je in elke levensfase uitgeeft.
- Inkomen en uitgaven per fase: werkend, vervroegd pensioen, pensioen en latere jaren
- Importeer je bestand van mijnpensioenoverzicht.nl en je AOW en pensioen staan er in één keer in
- Elk bedrag netto per jaar, met een eigen groeipercentage
Zie waar je staat ten opzichte van je doel
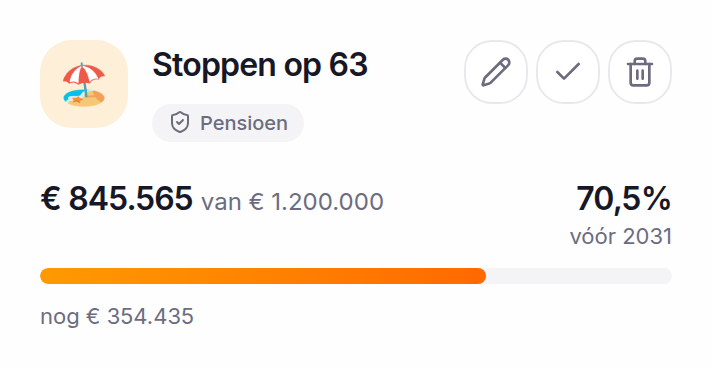
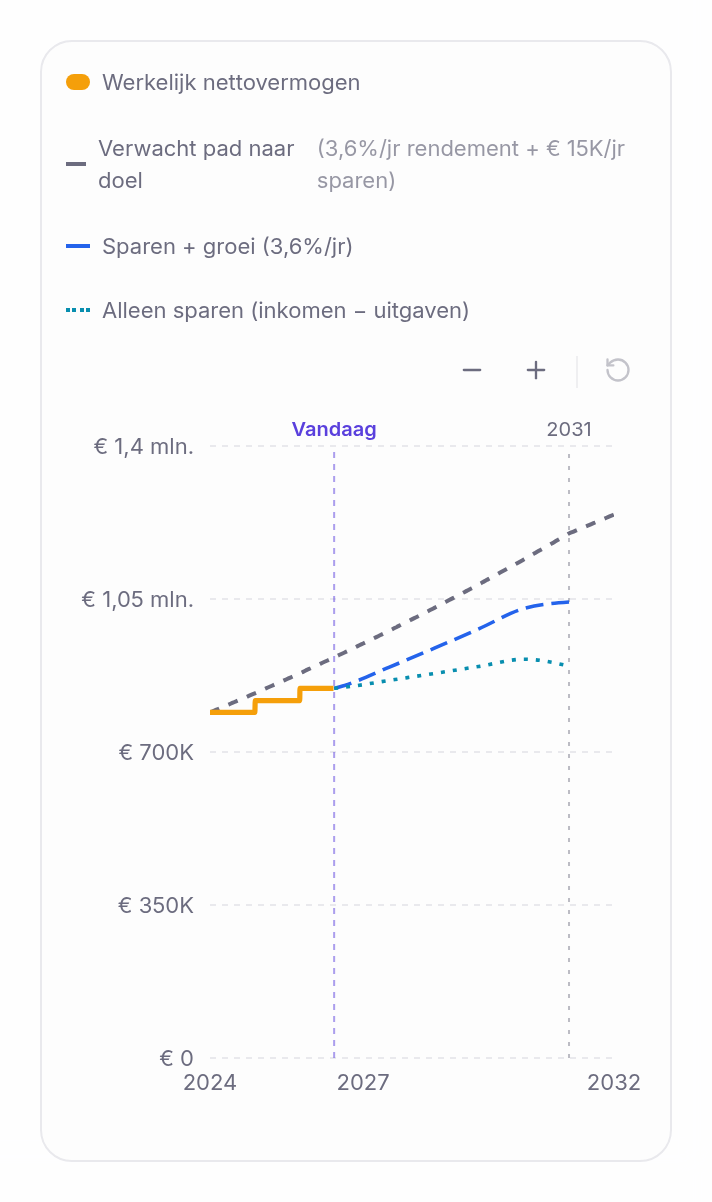
Stel de maand in waarin je wilt stoppen en het vermogen dat je dan wilt hebben. VrijVermogen zet je nettovermogen af tegen het pad naar dat doel, in euro's en in procenten — en een eenmalig doel zoals een wereldreis krijgt zijn plek in het plan.
- Je pensioendatum tot op de maand — het vertrekpunt van je plan
- Voortgang richting je doel, bijgewerkt zodra je rekeningen veranderen
- Eenmalige doelen zoals een reis tellen mee als uitgave in dat jaar
Verken andere manieren om met pensioen te gaan
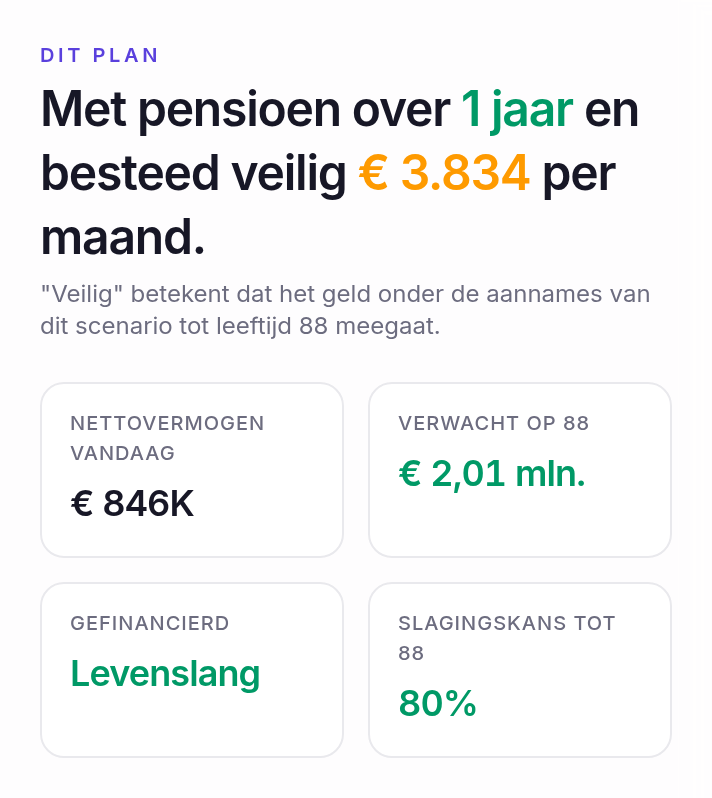
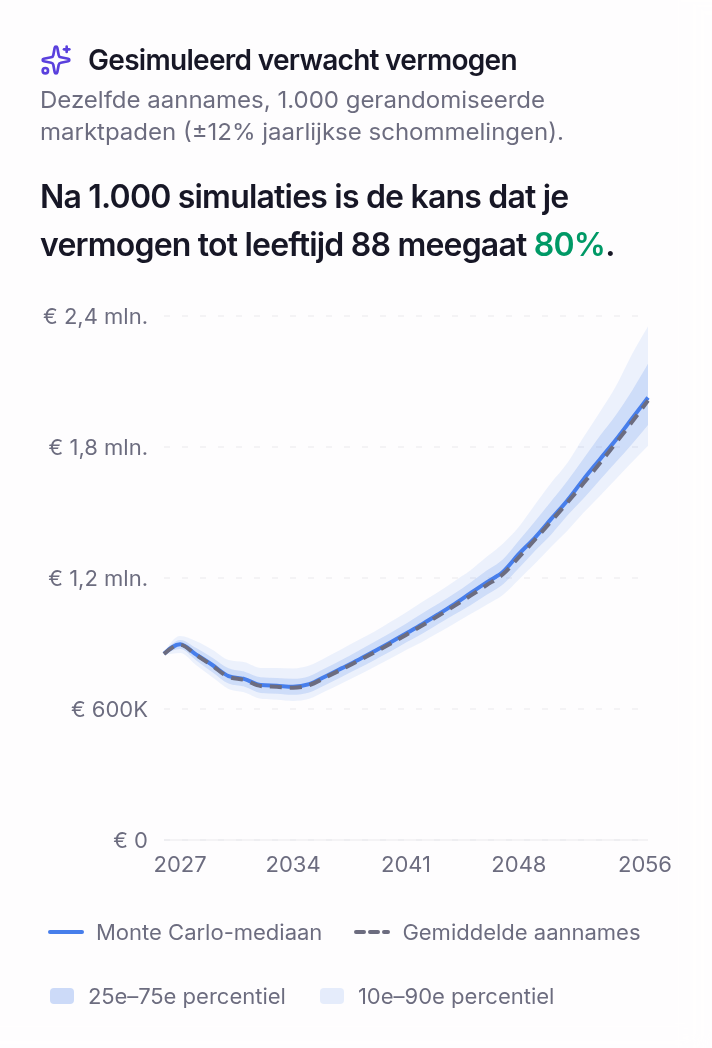
Drie jaar eerder stoppen, een dag minder werken, minder uitgeven na je pensioen, vijf jaar langer leven: elke wat-als rekent je hele plan opnieuw door, zet het naast je huidige plan en test het op 1.000 beurspaden — zo zie je de kans, niet alleen het gemiddelde.
- Tien kant-en-klare wat-als-scenario's, of beschrijf er zelf een in gewone taal
- Wat je per maand veilig kunt uitgeven, naast je huidige plan
- In welk deel van 1.000 beurspaden je geld meegaat
Veelgestelde vragen over de pensioenplanner
Wat is een pensioenplanner?
Een pensioenplanner rekent je inkomen, je uitgaven en je vermogen jaar voor jaar door, zodat je ziet of je geld het volhoudt en vanaf welke leeftijd je zou kunnen stoppen met werken. Anders dan een rekentool werkt hij met je hele situatie — rekeningen, woning, hypotheek en pensioenen — en blijft hij actueel als die verandert.
Wat is het verschil tussen een pensioenplanner en je pensioen berekenen met een rekentool?
Een rekentool beantwoordt één vraag met een handvol bedragen. De planner bevat je echte rekeningen en pensioenen, splitst inkomen en uitgaven per levensfase, neemt eenmalige doelen mee en rekent elk jaar van je plan opnieuw door zodra er een bedrag verandert. Voor een snelle eerste indruk is er de gratis rekentool, zonder account.
Wanneer kan ik met pensioen?
Dat hangt af van wat je hebt, wat je uitgeeft en wat er later binnenkomt. Vul de datum in die je voor ogen hebt en het plan laat zien of je vermogen de jaren tot je AOW overbrugt, en of het daarna meegaat. Lukt dat niet, dan zie je in welk jaar het geld opraakt — en wat het doet als je de datum, je uitgaven of je inleg verschuift.
Hoeveel vermogen heb ik nodig om met pensioen te gaan?
Daar is geen vast bedrag voor: het volgt uit wat je uitgeeft, wat je pensioenen opleveren en hoeveel jaren ertussen zitten. Een bekende vuistregel is 25 keer de jaarlijkse uitgaven die je pensioen niet dekt (de 4%-regel), maar die houdt geen rekening met je AOW-leeftijd, je woning en belasting. De planner rekent het uit met je eigen cijfers, jaar voor jaar.
Rekent de planner met mijn AOW en mijn pensioen?
Ja. Je AOW gaat in op de AOW-leeftijd die bij je geboortedatum hoort en je aanvullende pensioen op de datum die je opgeeft; beide tellen mee als levenslang inkomen. Je vult de bedragen zelf in of importeert het bestand van mijnpensioenoverzicht.nl.
Met welke aannames rekent het plan?
Elk inkomen en elke uitgave groeit met het percentage dat erbij staat. Je beleggingen groeien met een rendement dat lager wordt zodra je eruit gaat opnemen, je spaargeld met de spaarrente, en elk bedrag zie je ook in geld van nu. Bij de pensioenkaart staat met welke percentages is gerekend.
Is de pensioenplanner gratis?
Ja. Het plan tot je honderdste — je rekeningen, woning, hypotheek en pensioenen, de pensioenkaart en maximaal drie doelen — is gratis en vraagt geen creditcard. Pro voegt onder meer wat-als-scenario's langs 1.000 beurspaden toe; op de prijzenpagina zie je wat het kost.
Moet ik mijn bank koppelen?
Nee. Er is geen bankkoppeling: je uploadt een export van DEGIRO, Saxo, Trade Republic of ING, of je typt je bedragen in. VrijVermogen kan alleen lezen en nooit je geld verplaatsen.
Is dit financieel advies?
Nee. VrijVermogen rekent je eigen cijfers door en legt ze uit; het geeft geen persoonlijk advies en beveelt geen producten aan. Een projectie is een schatting die op aannames rust. Wil je advies, ga dan naar een erkend adviseur.
Elke schermafbeelding komt uit het echte product, met de cijfers van een demo-account. De planner rekent je plan door en legt het uit — het is geen financieel advies.