Ersparnisse, Haus, Rente und Steuern — ein Plan
Vermögensverwaltung? Mach es selbst, mit der Forschung auf deiner Seite.
Konten, Anlagen, Haus, Hypothek und Renten in einem Überblick. Und was ein halbes Jahrhundert Forschung über das Bezahlen anderer sagt: Nach Kosten schlagen die meisten Profis einen breiten, günstigen Indexfonds nicht. VrijVermogen gibt dir den Überblick und die Messwerte — die Entscheidungen bleiben deine.
- Kein Prozentsatz deines Vermögens
- Keine Kreditkarte nötig
- Kein Bank-Login nötig
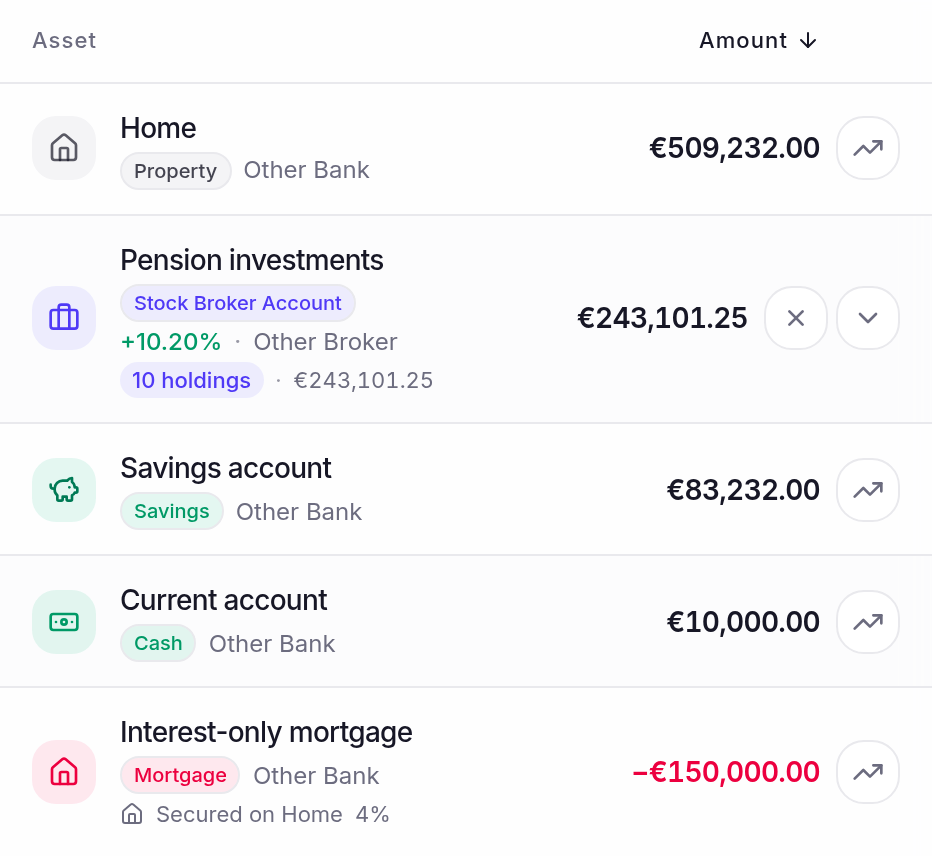
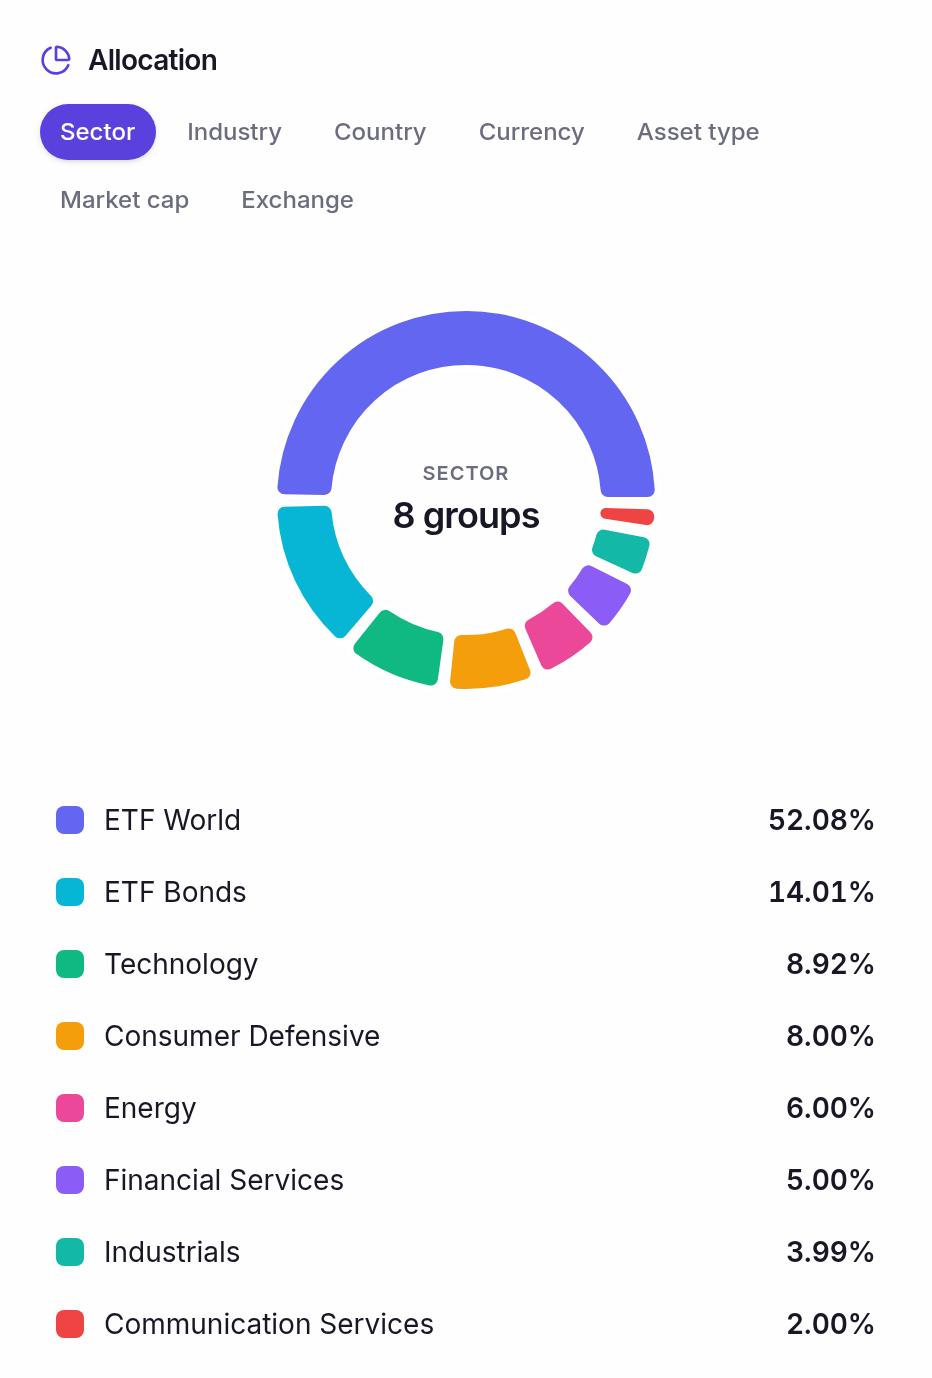
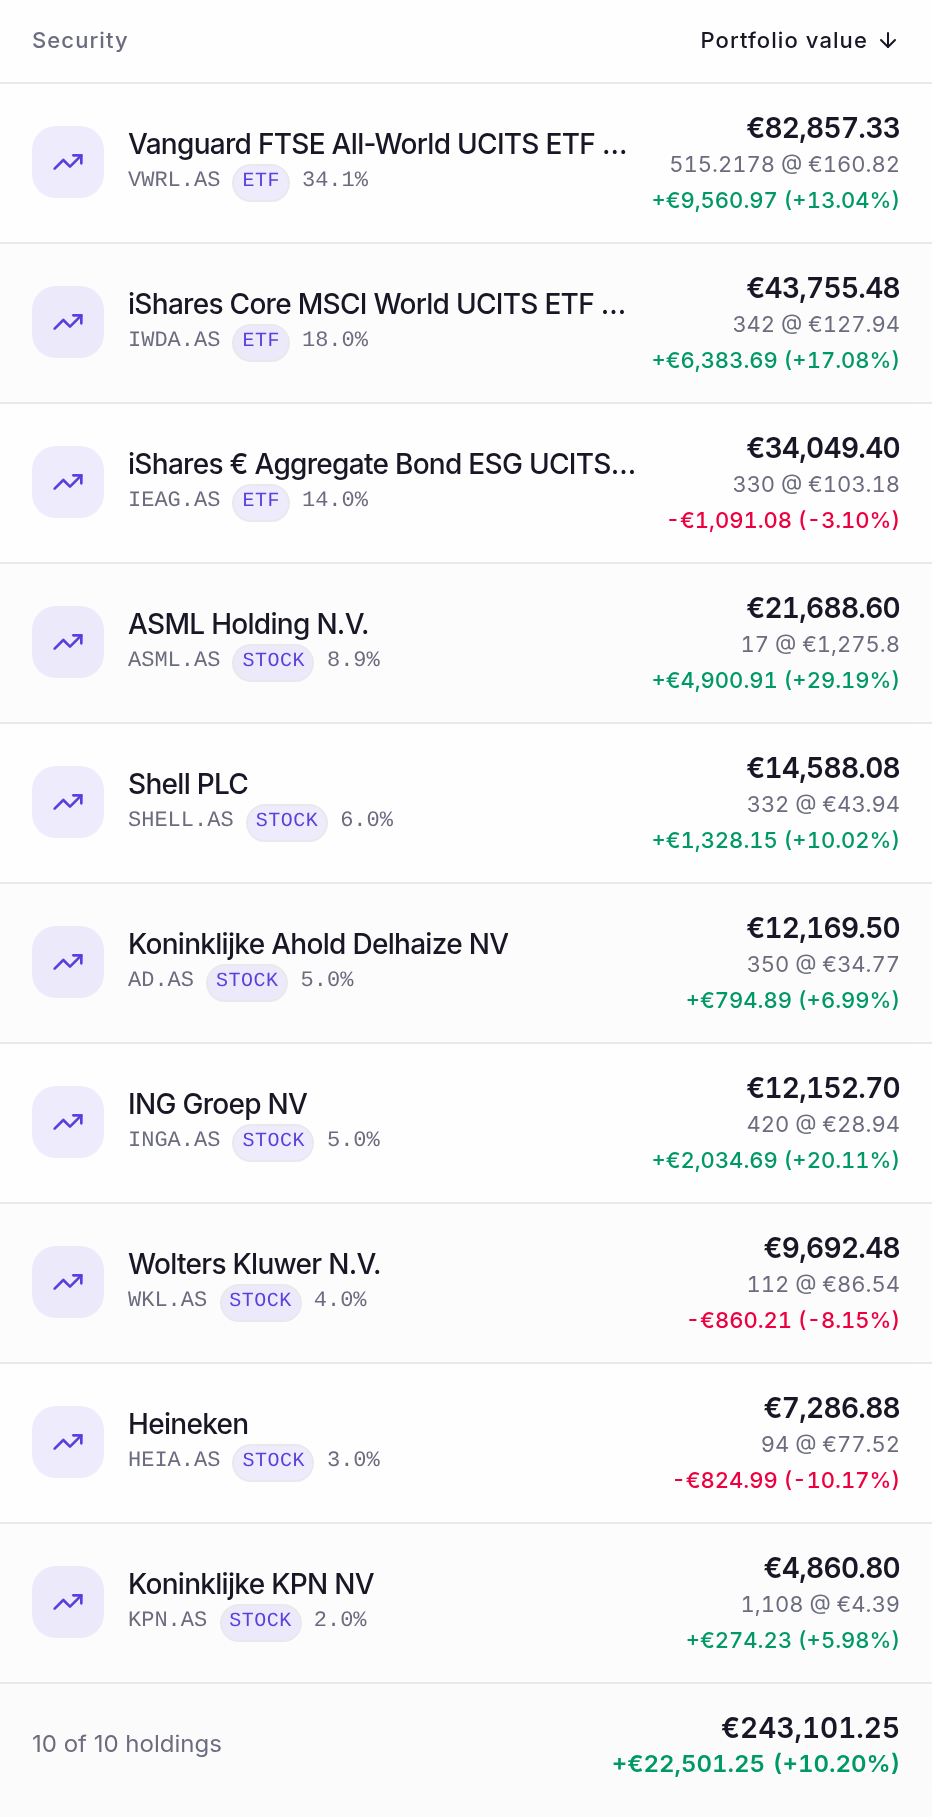
Das echte VrijVermogen-Dashboard — Zahlen aus einem Demokonto.
- 0,67 % — des Werts des US-Aktienmarkts gaben Anleger jedes Jahr für Versuche aus, ihn zu schlagen (1980–2006) (French, 2008)
- 4 % — der US-börsennotierten Unternehmen erzielten seit 1926 den gesamten Nettogewinn des Aktienmarkts (Bessembinder, 2018)
- 2,5 % — pro Jahr: was beratene Depots kanadische Haushalte kosteten, 1,5 Prozentpunkte mehr als ein Lebenszyklusfonds (Foerster et al., 2017)
- −3 % — pro Jahr: die Nettorendite von Finanzberatern auf ihr eigenes Depot — wie die ihrer Kunden (Linnainmaa, Melzer & Previtero, 2021)
Vermögensverwaltung
Alles, was du besitzt und schuldest, in einem Nettovermögen.
Vermögensverwaltung beginnt damit zu wissen, was da ist. VrijVermogen zählt alles zusammen und hält es aktuell, wenn sich Kurse und Salden ändern.
-
Giro- und Sparkonten
Jedes Konto mit Saldo und Zinssatz, in einer Liste.
-
Aktien, ETFs, Anleihen und Fonds
Importiert aus DEGIRO, Saxo, Trade Republic oder ING und an jedem Handelstag bewertet.
-
Altersvorsorge
Vorsorgedepots als Konto, gesetzliche Rente und Betriebsrente als lebenslanges Einkommen in deinem Plan.
-
Dein Haus
Sein Wert zählt zu deinem Nettovermögen, neben der Hypothek darauf.
-
Hypotheken und Kredite
Eine Hypothek gehört zum Haus, das sie sichert, und zählt bis zu ihrer Tilgung herunter; Studien- und Privatkredite zählen ebenfalls.
-
Keine Bankanbindung
Exporte hochladen oder eintippen — nichts freizugeben, nichts, das ausfällt, und wir können dein Geld niemals bewegen.
Was die Forschung sagt
Fünfzig Jahre Forschung, und die Kosten entscheiden.
Begutachtete Studien aus den führenden Finanzzeitschriften, jede mit Link zur Quelle. Sie beschreiben Durchschnitte über viele Anleger und viele Jahre — was meistens passiert, kein Versprechen über dein Geld.
Kosten sind das Einzige, was sicher ist
Vor Kosten erzielt der durchschnittliche aktiv verwaltete Euro die Marktrendite — zusammen sind alle Anleger der Markt. Nach Kosten muss er also weniger erzielen (Sharpe, 1991). In den USA gaben Anleger jedes Jahr 0,67 % des Marktwerts für Versuche aus, den Markt zu schlagen; der typische Anleger hätte so viel mehr verdient, wenn er einfach den Markt gehalten hätte (French, 2008). Aktive Fonds bleiben ungefähr um die Differenz ihrer Gebühren hinter Indexfonds zurück (Malkiel, 2013).
Quellen: Sharpe, 1991, French, 2008, Malkiel, 2013
Wenige Profis schlagen den Index nach Kosten
In der ersten großen Studie zu Investmentfonds schnitten Fonds im Schnitt nicht besser ab als Kaufen und Halten des Markts (Jensen, 1968). Fonds mit guten Ergebnissen konnten sie selten wiederholen; beständig war nur, dass die schlechtesten schlecht blieben (Carhart, 1997). Wenige Fonds verdienen genug, um ihre Kosten zu decken (Fama & French, 2010), und rechnet man das Glück heraus, zeigte 2006 kaum noch ein Fonds Können (Barras, Scaillet & Wermers, 2010).
Quellen: Jensen, 1968, Carhart, 1997, Fama & French, 2010, Barras, Scaillet & Wermers, 2010
Bezahlte Beratung kostet vor allem Rendite
Über Vermittler verkaufte Fonds erzielten weniger als direkt gekaufte, selbst vor ihren Vertriebskosten (Bergstresser, Chalmers & Tufano, 2009). Beratene Depots erzielten niedrigere Nettorenditen und ein schlechteres Verhältnis von Risiko und Rendite und wurden häufiger umgeschichtet — bei Bankberatern am stärksten (Hackethal, Haliassos & Jappelli, 2012). Beratene Depots kosteten 2,5 % pro Jahr (Foerster et al., 2017), und Berater erzielten mit ihrem eigenen Geld −3 % pro Jahr netto, wie ihre Kunden (Linnainmaa, Melzer & Previtero, 2021). Wo ein einfacher Zieldatumsfonds angeboten wurde, brachte er eine bessere Rendite für das Risiko als die Beratung durch Vermittler (Chalmers & Reuter, 2020).
Quellen: Bergstresser, Chalmers & Tufano, 2009, Hackethal, Haliassos & Jappelli, 2012, Foerster et al., 2017, Linnainmaa, Melzer & Previtero, 2021, Chalmers & Reuter, 2020
Langweilige, aber gute Unternehmen haben gut abgeschnitten
Profitable Unternehmen erzielten höhere Renditen als unprofitable, trotz ihrer höheren Bewertung (Novy-Marx, 2013; Fama & French, 2015). Qualitätsaktien — profitabel, wachsend, sicher und gut geführt — erzielten hohe risikobereinigte Renditen in den USA und in 24 Ländern (Asness, Frazzini & Pedersen, 2019). Ruhige Aktien mit geringer Schwankung schnitten besser ab, als ihr geringes Risiko erwarten lässt, wilde schlechter (Blitz & van Vliet, 2007; Baker, Bradley & Wurgler, 2011; Frazzini & Pedersen, 2014), und Lotterie-Aktien mit plötzlichen Sprüngen brachten danach weniger (Bali, Cakici & Whitelaw, 2011).
Quellen: Novy-Marx, 2013, Fama & French, 2015, Asness, Frazzini & Pedersen, 2019, Blitz & van Vliet, 2007, Baker, Bradley & Wurgler, 2011, Frazzini & Pedersen, 2014, Bali, Cakici & Whitelaw, 2011
Selbst machen funktioniert, wenn du es einfach hältst
Die meisten Einzelaktien brachten über ihre gesamte Börsenzeit weniger als kurzfristige US-Staatsanleihen, und eine kleine Gruppe von Gewinnern erzielte den Gewinn des ganzen Markts — ein Grund, den ganzen Markt zu besitzen statt einer Handvoll Titel (Bessembinder, 2018). Haushalte, die am meisten handelten, erzielten 11,4 % pro Jahr, während der Markt 17,9 % erzielte (Barber & Odean, 2000). Und Anleger mit wenig Finanzwissen, die ihrem eigenen Urteil vertrauen, verlieren vor allem durch zu wenig Streuung (von Gaudecker, 2015) — das Risiko, das ein breiter Indexfonds von sich aus vermeidet.
Quellen: Bessembinder, 2018, Barber & Odean, 2000, von Gaudecker, 2015
Diese Studien betreffen vor allem die USA, Kanada und Deutschland, und die Vergangenheit. Prämien wie die für Qualität und geringe Schwankung können jahrelang ausbleiben. Nichts davon ist eine Empfehlung, was du kaufen solltest.
Rechne es selbst aus
Was kostet dich ein Prozent pro Jahr auf lange Sicht?
Eine Verwaltungsgebühr fällt jedes Jahr auf dein ganzes Vermögen an — und was abgeht, wächst nicht mehr mit. Probier deine eigenen Zahlen.
Beispiel: 250.000 € für 20 Jahre bei 6 % pro Jahr vor Kosten. Bei 0,2 % Kosten pro Jahr wächst das auf 770.315 €, bei 1,5 % auf 592.628 € — 177.687 € weniger, also 23 %.
Ein Beispiel, keine Prognose: jedes Jahr dieselbe Rendite, die Kosten am Ende jedes Jahres vom Vermögen abgezogen, ohne Einzahlungen, Steuern oder Inflation. Vergangene Renditen sind keine Garantie für die Zukunft.
Mit jährlicher Einzahlung, Grafik und jedem Jahr in einer Tabelle: der vollständige Rechner
Selbst machen, mit VrijVermogen
Der Überblick und die Messwerte, ohne den Prozentsatz.
VrijVermogen wählt keine Anlagen für dich aus und bewegt nie dein Geld. Es behält dein ganzes Bild im Blick und misst, wie deine Entscheidungen abschneiden.
Deine Anlagen, Zeile für Zeile
Jede Position mit ihrem Gewicht und Ergebnis, und wie sich dein Geld auf Sektoren, Länder, Währungen und Anlagearten verteilt — damit du siehst, ob der breite Fonds noch der Kern ist oder ob ein paar Aktien zu einer großen Wette gewachsen sind.
- Gewicht und Ergebnis jeder Position
- Deine Streuung nach Sektor, Branche, Land, Währung, Anlageart, Marktkapitalisierung und Börse
- Importe aus DEGIRO, Saxo, Trade Republic und ING
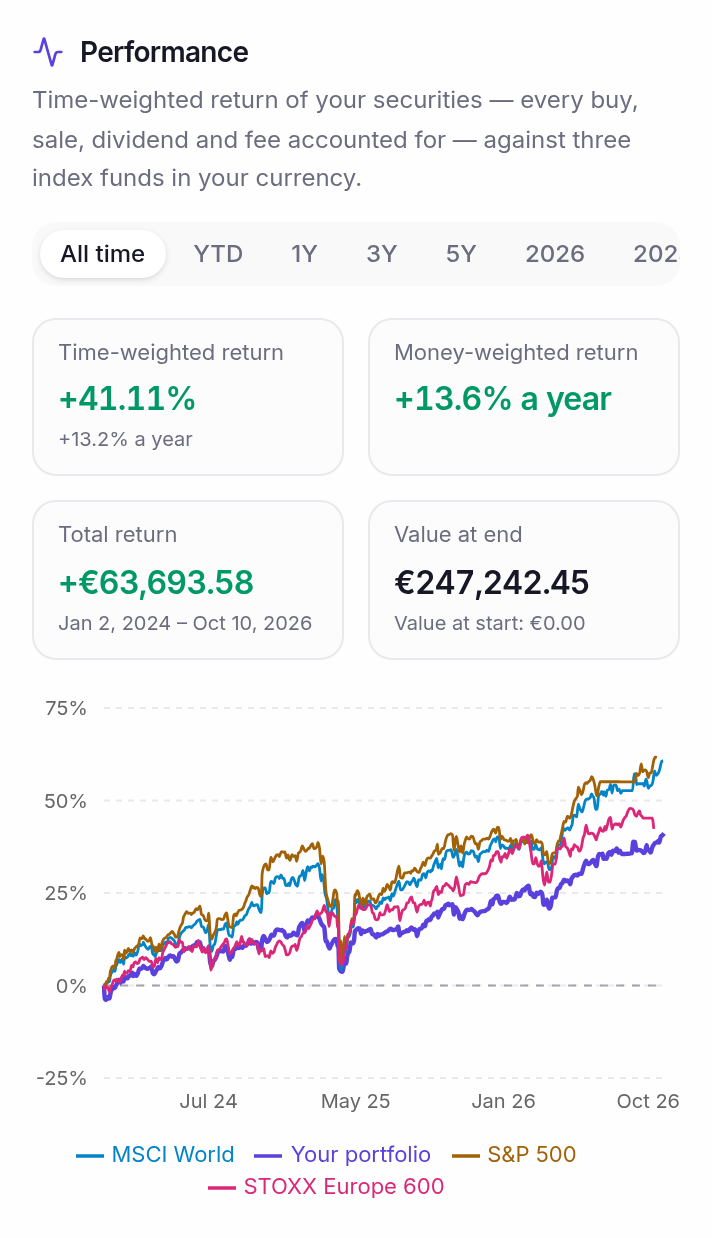
Schlägt dein Depot den Index? Miss es.
Der Test, den die Forschung an Profis anlegt, angewandt auf dein eigenes Geld: deine zeitgewichtete Rendite, berechnet aus deinen eigenen Transaktionen, neben dem MSCI World, dem S&P 500 und dem STOXX Europe 600 in deiner Währung.
- Zeitgewichtete Rendite deiner Wertpapiere gegenüber MSCI World, S&P 500 und STOXX Europe 600, in deiner Währung
- Wer trägt das Risiko: das Gewicht jeder Position neben ihrem Anteil an den Schwankungen deines Portfolios
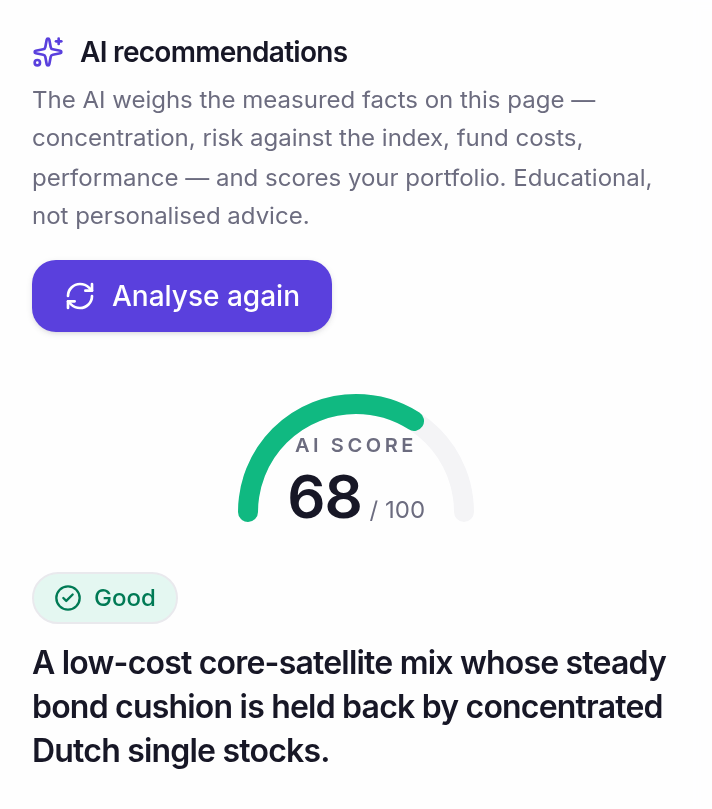
- Ein KI-Wert bis 100 für Streuung, Risiko, Kosten und Konjunktur, mit Empfehlungen zum Abwägen
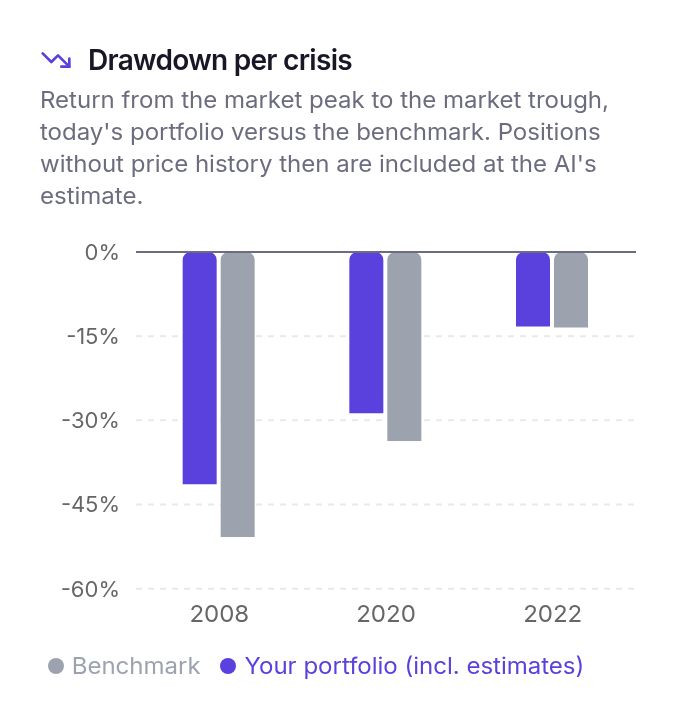
Bleib ruhig, wenn die Börse fällt
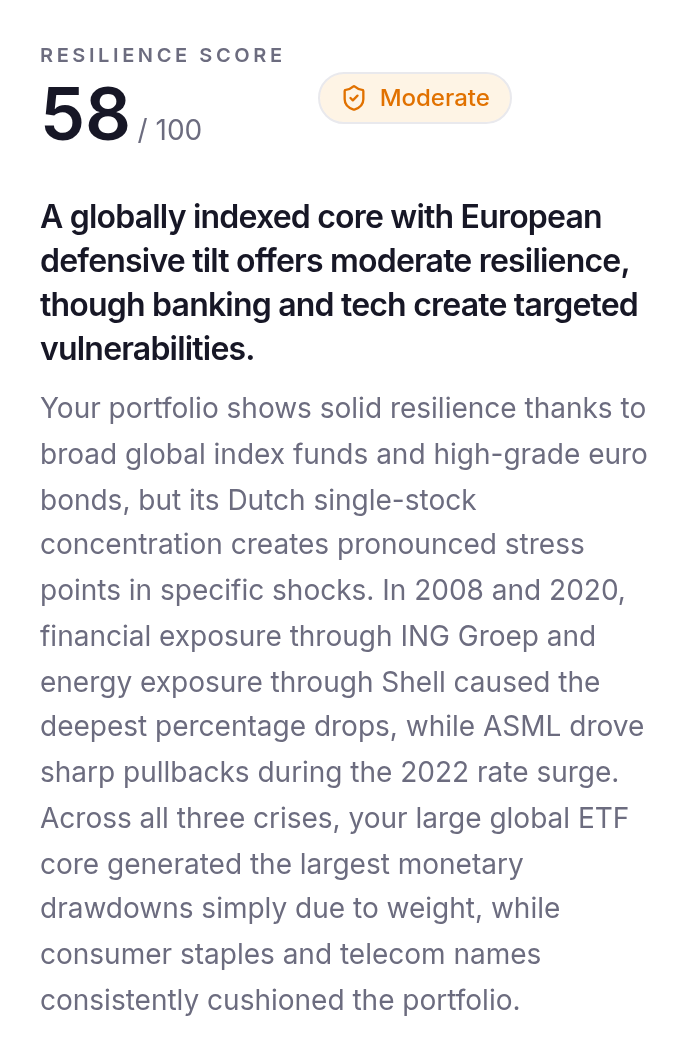
Deine heutigen Positionen noch einmal durch 2008, 2020 und 2022 gespielt: wie tief sie fielen und wie lange sie unter Wasser standen. Anleger, die oft auf ihre Verluste schauen, halten weniger Aktien, als ihr Anlagehorizont erlaubt (Benartzi & Thaler, 1995) — wer den Einbruch vorher kennt, sitzt ihn leichter aus.
- Dein Verlust vom Hoch bis zum Tief je Krise, in Prozent und in Euro
- Wie lange du unter Wasser gewesen wärst und wann es aufgeholt war
- Welche Positionen am meisten geschmerzt hätten und welche gehalten haben
Selbst oder Verwalter
Selbst machen, oder einen Prozentsatz zahlen?
Zwei Wege, dasselbe Geld zu verwalten. Bei den Kosten ist die Forschung eindeutig; der Rest ist eine Frage dessen, was zu dir passt.
Selbst, mit VrijVermogen
Du wählst, was du kaufst; VrijVermogen behält den Überblick und misst das Ergebnis.
- Kein Prozentsatz deines Vermögens: kostenlos, oder Pro zum festen Monatspreis
- Dein ganzes Vermögen im Blick: auch Haus, Hypothek, Rente und Erspartes
- Deine Rendite neben dem Index, aus deinen eigenen Transaktionen (Pro)
- Dein Geld bleibt, wo es ist: VrijVermogen kann nur lesen
Eine Vermögensverwaltung
Wählt und handelt für dich innerhalb des vereinbarten Risikoprofils.
- Jedes Jahr ein Prozentsatz des verwalteten Vermögens, plus die Kosten der Fonds darin
- Berichtet über das Geld, das sie verwaltet
- Die meiste aktive Verwaltung schlägt den Index nach Kosten nicht
- Kann helfen, wenn du sonst nicht anlegen oder nicht investiert bleiben würdest
Drei Schritte zum selbst Verwalten.
-
Trage alles ein
Deine Konten, Anlagen, dein Haus, deine Hypothek und Altersvorsorge, per Import oder von Hand. Eine Bankanbindung ist nicht nötig.
-
Halte den Kern breit und günstig
Die Forschung spricht für einen breiten, günstigen Indexfonds als Kern. Was du daneben wählst, ist deine Sache; VrijVermogen zeigt, wie viel Gewicht jede Wahl hat.
-
Messen, nicht basteln
Vergleiche dein Ergebnis ein paar Mal im Jahr mit dem Index, nicht jeden Tag. Je weniger du handelst, desto mehr bleibt dir (Barber & Odean, 2000).
Wofür wir stehen
Gebaut zum Lesen, nie zum Bewegen deines Geldes.
Abo statt Provision, keine Bankanbindung, die ausfallen kann, und ein Zugang, der nur liest und dein Geld nie bewegen kann.
Kostenlos starten, ohne Karte. Pro kostet 12 € im Monat, bei Jahreszahlung 9 €. Tarife vergleichen
-
Keine Bank-Logins
Es gibt keine Bankanbindung, die du freigeben musst — nichts zu widerrufen, nichts, das ausfällt.
-
Standardmäßig nur Lesezugriff
Wir können dein Geld niemals bewegen.
-
Anmeldung ohne Passwort
Ein Einmalcode per E-Mail. Kein Passwort, das durchsickern oder in Vergessenheit geraten kann.
-
Wir verkaufen deine Daten nie
Und wir trainieren mit deinen Finanzdaten keine fremden Modelle.
Dein Plan, immer dabei.
VrijVermogen gibt es auch als App für iPhone, iPad und Android. Melde dich mit demselben Konto an, und dein Plan, deine Ziele und deine Zahlen sind sofort da — genau wie im Browser.
Auf iPhone und iPad meldest du dich mit einem Pro-Abonnement an.
Weitere Gratis-Rechner
Sparen oder anlegen, ein Sparziel, die Vermögensbesteuerung: jeweils ohne Konto durchgerechnet.
Häufige Fragen zur Vermögensverwaltung
Was ist Vermögensverwaltung?
Ein Vermögensverwalter legt dein Geld für dich an, innerhalb eines vereinbarten Risikoprofils, gegen eine jährliche Gebühr — meist ein Prozentsatz des verwalteten Vermögens — plus die Kosten der Fonds, die er einsetzt. Selbst verwalten heißt: Du wählst die Anlagen und behältst den Überblick; beim Überblick hilft VrijVermogen.
Ist selbst anlegen besser als eine Vermögensverwaltung?
Im Durchschnitt findet die Forschung, dass die meisten aktiven Verwalter und bezahlten Berater nach Kosten einen breiten, günstigen Indexfonds nicht schlagen (siehe die Studien auf dieser Seite). Das ist ein Durchschnitt über viele Anleger: Es geht auf, wenn du die Kosten niedrig hältst, breit streust und wenig handelst. Würdest du sonst gar nicht anlegen oder bei jedem Rückgang verkaufen, kann Begleitung ihren Preis wert sein.
Was kostet eine Vermögensverwaltung?
Meist einen jährlichen Prozentsatz deines Vermögens, plus die Kosten der Fonds darin und manchmal Transaktionskosten. Frag nach der Summe in Euro: Anbieter in der EU müssen alle Kosten zusammen ausweisen. Der Rechner auf dieser Seite zeigt, was ein Prozentsatz über die Jahre bewirkt.
Was ist ein breiter Indexfonds (ETF)?
Ein Fonds, der einen ganzen Markt abbildet — zum Beispiel Tausende Unternehmen weltweit — statt einige auszuwählen. Weil er den Markt nicht schlagen will, kann er günstig sein: breite Welt-ETFs kosten oft 0,1 % bis 0,3 % pro Jahr. Du kaufst ihn über einen Broker, wie eine Aktie.
Was sind „langweilige, aber gute“ Unternehmen?
In der Forschung: Unternehmen, die profitabel sind, stetig wachsen, wenig Schulden haben und weniger schwanken als der Markt. Solche Qualitätsaktien und schwankungsarmen Aktien schnitten besser ab, als ihr Risiko erwarten ließ (siehe die Studien auf dieser Seite). Ein einzelnes Unternehmen kann trotzdem enttäuschen, und diese Prämien können jahrelang ausbleiben; ein breiter Indexfonds enthält solche Unternehmen bereits.
Brauche ich viel Geld oder Wissen, um es selbst zu machen?
Nein. Es gibt kein Minimum, und der einfachste Weg ist auch der am besten erforschte: ein oder wenige breite, günstige Fonds, regelmäßig einzahlen und so wenig wie möglich handeln. Am meisten kostet Anleger zu wenig Streuung und zu viel Handel, nicht ein Mangel an Tipps.
Wie behalte ich mein Nettovermögen im Blick?
In VrijVermogen trägst du Konten, Anlagen, Haus, Hypothek und Altersvorsorge ein — per Import oder von Hand — und siehst ein Nettovermögen, wie es verteilt ist und wie es sich entwickelt. Die Depotseite zeigt jede Position; mit Pro misst du deine Rendite neben dem Index.
Muss ich meine Bank verbinden?
Nein. Es gibt keine Bankanbindung: Du lädst einen Export von DEGIRO, Saxo, Trade Republic oder ING hoch oder tippst deine Zahlen ein. VrijVermogen hat nur Lesezugriff und kann dein Geld niemals bewegen.
Ist VrijVermogen eine Vermögensverwaltung? Ist das eine Beratung?
Nein. VrijVermogen verwaltet kein Geld, verkauft keine Finanzprodukte und berät nicht: Es zeigt deine eigenen Zahlen und was die Forschung gefunden hat. Deshalb hat VrijVermogen keine Zulassung als Vermögensverwalter oder Berater. Für eine persönliche Beratung wende dich an einen zugelassenen Berater.
Quellen
Jede Studie, die diese Seite nennt, mit Link zur Fassung des Verlags.
- Asness, C. S., Frazzini, A., & Pedersen, L. H. (2019). Quality minus junk. Review of Accounting Studies, 24(1), 34–112. https://doi.org/10.1007/s11142-018-9470-2
- Baker, M., Bradley, B., & Wurgler, J. (2011). Benchmarks as Limits to Arbitrage: Understanding the Low-Volatility Anomaly. Financial Analysts Journal, 67(1), 40–54. https://doi.org/10.2469/faj.v67.n1.4
- Bali, T. G., Cakici, N., & Whitelaw, R. F. (2011). Maxing out: Stocks as lotteries and the cross-section of expected returns. Journal of Financial Economics, 99(2), 427–446. https://doi.org/10.1016/j.jfineco.2010.08.014
- Barber, B. M., & Odean, T. (2000). Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773–806. https://doi.org/10.1111/0022-1082.00226
- Barras, L., Scaillet, O., & Wermers, R. (2010). False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas. The Journal of Finance, 65(1), 179–216. https://doi.org/10.1111/j.1540-6261.2009.01527.x
- Benartzi, S., & Thaler, R. H. (1995). Myopic Loss Aversion and the Equity Premium Puzzle. The Quarterly Journal of Economics, 110(1), 73–92. https://doi.org/10.2307/2118511
- Bergstresser, D., Chalmers, J. M. R., & Tufano, P. (2009). Assessing the Costs and Benefits of Brokers in the Mutual Fund Industry. The Review of Financial Studies, 22(10), 4129–4156. https://doi.org/10.1093/rfs/hhp022
- Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. https://doi.org/10.1016/j.jfineco.2018.06.004
- Blitz, D. C., & van Vliet, P. (2007). The Volatility Effect. The Journal of Portfolio Management, 34(1), 102–113. https://doi.org/10.3905/jpm.2007.698039
- Carhart, M. M. (1997). On Persistence in Mutual Fund Performance. The Journal of Finance, 52(1), 57–82. https://doi.org/10.1111/j.1540-6261.1997.tb03808.x
- Chalmers, J., & Reuter, J. (2020). Is conflicted investment advice better than no advice? Journal of Financial Economics, 138(2), 366–387. https://doi.org/10.1016/j.jfineco.2020.05.005
- Fama, E. F., & French, K. R. (2010). Luck versus Skill in the Cross-Section of Mutual Fund Returns. The Journal of Finance, 65(5), 1915–1947. https://doi.org/10.1111/j.1540-6261.2010.01598.x
- Fama, E. F., & French, K. R. (2015). A five-factor asset pricing model. Journal of Financial Economics, 116(1), 1–22. https://doi.org/10.1016/j.jfineco.2014.10.010
- Foerster, S., Linnainmaa, J. T., Melzer, B. T., & Previtero, A. (2017). Retail Financial Advice: Does One Size Fit All? The Journal of Finance, 72(4), 1441–1482. https://doi.org/10.1111/jofi.12514
- Frazzini, A., & Pedersen, L. H. (2014). Betting against beta. Journal of Financial Economics, 111(1), 1–25. https://doi.org/10.1016/j.jfineco.2013.10.005
- French, K. R. (2008). Presidential Address: The Cost of Active Investing. The Journal of Finance, 63(4), 1537–1573. https://doi.org/10.1111/j.1540-6261.2008.01368.x
- Hackethal, A., Haliassos, M., & Jappelli, T. (2012). Financial advisors: A case of babysitters? Journal of Banking & Finance, 36(2), 509–524. https://doi.org/10.1016/j.jbankfin.2011.08.008
- Jensen, M. C. (1968). The Performance of Mutual Funds in the Period 1945–1964. The Journal of Finance, 23(2), 389–416. https://doi.org/10.1111/j.1540-6261.1968.tb00815.x
- Linnainmaa, J. T., Melzer, B. T., & Previtero, A. (2021). The Misguided Beliefs of Financial Advisors. The Journal of Finance, 76(2), 587–621. https://doi.org/10.1111/jofi.12995
- Malkiel, B. G. (2013). Asset Management Fees and the Growth of Finance. Journal of Economic Perspectives, 27(2), 97–108. https://doi.org/10.1257/jep.27.2.97
- Novy-Marx, R. (2013). The other side of value: The gross profitability premium. Journal of Financial Economics, 108(1), 1–28. https://doi.org/10.1016/j.jfineco.2013.01.003
- Sharpe, W. F. (1991). The Arithmetic of Active Management. Financial Analysts Journal, 47(1), 7–9. https://doi.org/10.2469/faj.v47.n1.7
- von Gaudecker, H.-M. (2015). How Does Household Portfolio Diversification Vary with Financial Literacy and Financial Advice? The Journal of Finance, 70(2), 489–507. https://doi.org/10.1111/jofi.12231
Dein Vermögen, deine Entscheidungen.
Kostenlos starten, keine Kreditkarte. Oder rechne es erst im Gratis-Rechner durch — ohne Konto, ohne E-Mail.
Gratis-Rechner testen
Jeder Screenshot zeigt das echte Produkt, mit den Zahlen eines Demokontos. VrijVermogen verwaltet kein Geld und berät nicht: Es zeigt deine Zahlen und was die Forschung gefunden hat. Vergangene Renditen sind keine Garantie für die Zukunft.