Spaargeld, huis, pensioen en box 3 in één plan
Vermogensbeheer? Doe het zelf, met de wetenschap aan je kant.
Je rekeningen, beleggingen, eigen woning, hypotheek en pensioen in één overzicht. En wat een halve eeuw onderzoek zegt over iemand anders laten beleggen: na kosten verslaan de meeste professionals een breed, goedkoop indexfonds niet. VrijVermogen geeft je het overzicht en de metingen — de keuzes blijven van jou.
- Geen percentage van je vermogen
- Geen creditcard nodig
- Geen bankkoppeling nodig
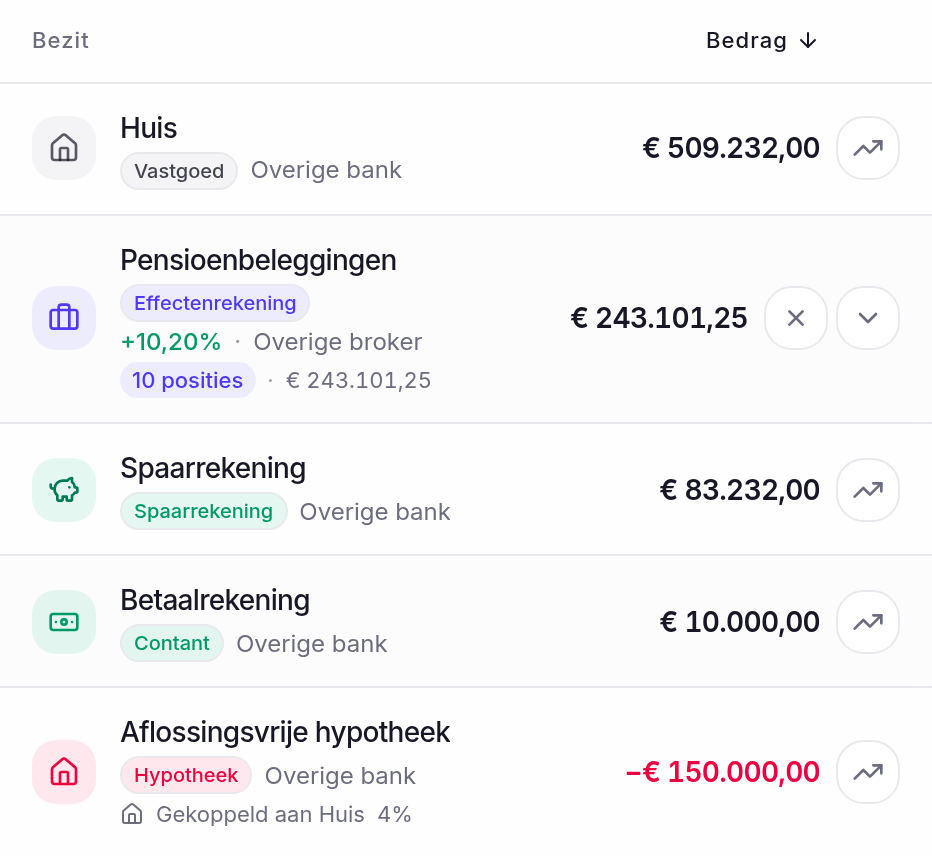
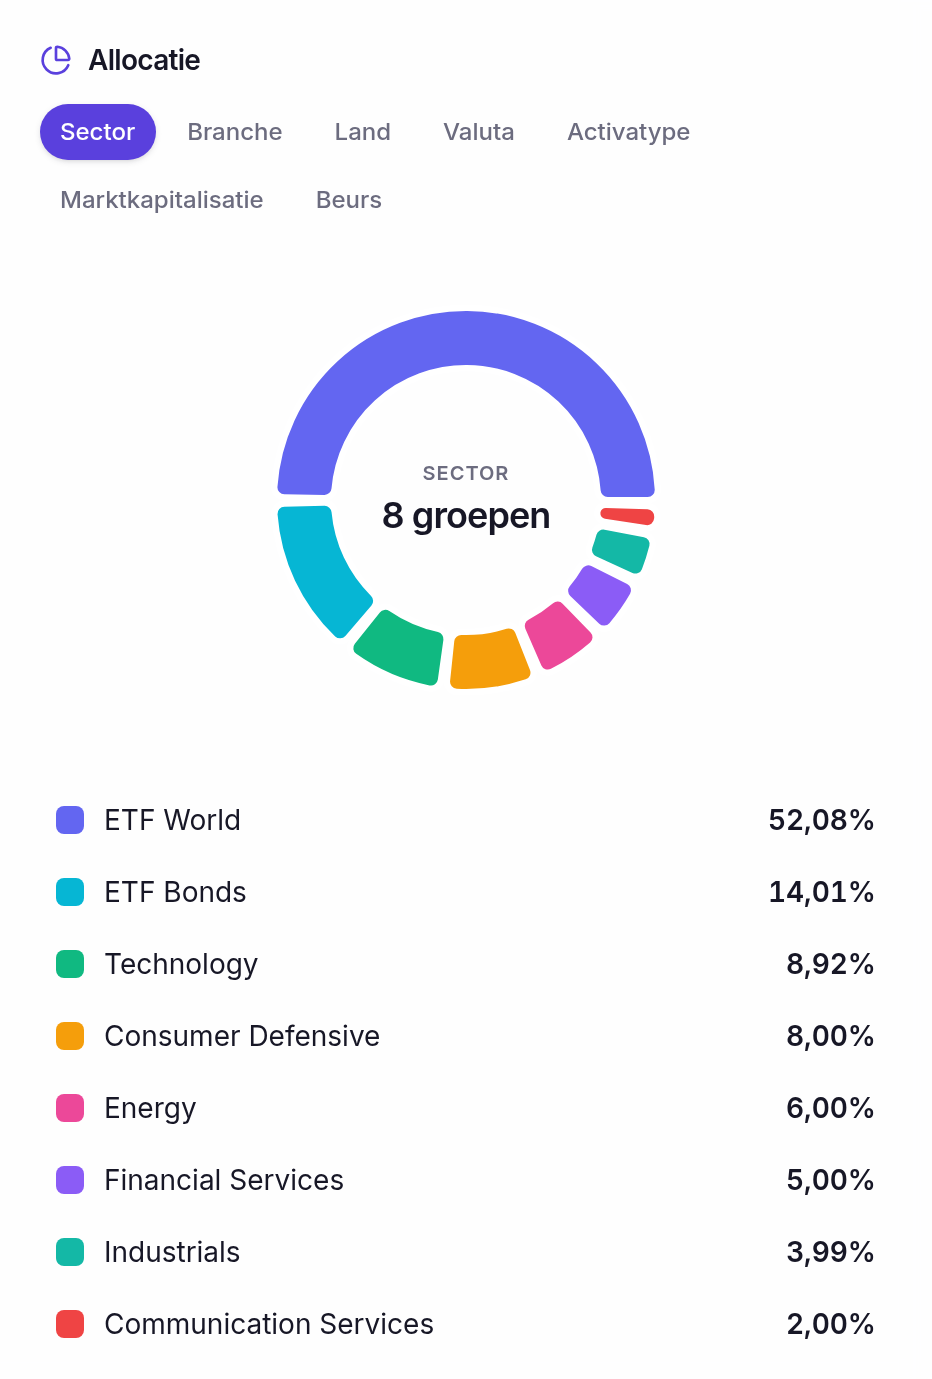
Het live VrijVermogen-dashboard — cijfers uit een demo-account.
- 0,67% — van de waarde van de Amerikaanse beurs ging elk jaar op aan pogingen om die beurs te verslaan (1980–2006) (French, 2008)
- 4% — van de Amerikaanse beursbedrijven maakte sinds 1926 de volledige nettowinst van de beurs (Bessembinder, 2018)
- 2,5% — per jaar: wat geadviseerde portefeuilles Canadese huishoudens kostten, 1,5 procentpunt meer dan een life-cyclefonds (Foerster et al., 2017)
- −3% — per jaar: het nettorendement van financieel adviseurs op hun eigen portefeuille — net als dat van hun klanten (Linnainmaa, Melzer & Previtero, 2021)
Vermogensbeheer
Alles wat je bezit en schuldig bent, in één nettovermogen.
Vermogensbeheer begint bij weten wat er is. VrijVermogen telt alles op en houdt het actueel als koersen en saldi veranderen.
-
Betaal- en spaarrekeningen
Elke rekening met saldo en rente, in één lijst.
-
Aandelen, ETF's, obligaties en fondsen
Geïmporteerd uit DEGIRO, Saxo, Trade Republic of ING, en elke handelsdag gewaardeerd.
-
Pensioen
Pensioenbeleggingen als rekening, en je AOW en aanvullende pensioen als levenslang inkomen in je plan.
-
Je eigen woning
De waarde telt mee in je nettovermogen, naast de hypotheek die erop rust.
-
Hypotheek en leningen
Een hypotheek hoort bij de woning waarop hij rust en telt af naar het jaar van aflossing; studieschuld en persoonlijke leningen tellen ook mee.
-
Geen bankkoppeling
Exports erin, of zelf intypen — niets om goed te keuren, niets dat stuk kan gaan, en wij kunnen nooit je geld verplaatsen.
Wat het onderzoek zegt
Vijftig jaar onderzoek, en de kosten beslissen.
Wetenschappelijke studies uit de belangrijkste financiële vaktijdschriften, elk met een link naar de bron. Ze gaan over gemiddelden van veel beleggers over veel jaren — wat meestal gebeurt, geen belofte over jouw geld.
Kosten zijn het enige wat zeker is
Vóór kosten haalt de gemiddelde actief beheerde euro het rendement van de markt — samen zíjn alle beleggers de markt. Na kosten moet hij dus minder halen (Sharpe, 1991). In de VS gaven beleggers elk jaar 0,67% van de waarde van de beurs uit aan pogingen om die te verslaan; de gemiddelde belegger had zoveel meer verdiend door gewoon de markt te kopen en vast te houden (French, 2008). Actieve fondsen blijven ongeveer het verschil in hun kosten achter bij indexfondsen (Malkiel, 2013).
Bronnen: Sharpe, 1991, French, 2008, Malkiel, 2013
Weinig professionals verslaan de index na kosten
In het eerste grote onderzoek naar beleggingsfondsen deden fondsen het gemiddeld niet beter dan de markt kopen en vasthouden (Jensen, 1968). Fondsen die het goed deden, bleven dat zelden doen; alleen de slechtste bleven het hardnekkig slecht doen (Carhart, 1997). Weinig fondsen verdienen genoeg om hun kosten terug te halen (Fama & French, 2010), en als je geluk wegfiltert, toonde in 2006 bijna geen fonds nog vaardigheid (Barras, Scaillet & Wermers, 2010).
Bronnen: Jensen, 1968, Carhart, 1997, Fama & French, 2010, Barras, Scaillet & Wermers, 2010
Betaald advies kost vooral rendement
Fondsen die via tussenpersonen werden verkocht, rendeerden slechter dan rechtstreeks gekochte fondsen, zelfs vóór hun distributiekosten (Bergstresser, Chalmers & Tufano, 2009). Rekeningen met een financieel adviseur haalden een lager nettorendement en een slechtere verhouding tussen risico en rendement, en er werd meer gehandeld — bij bankadviseurs het sterkst (Hackethal, Haliassos & Jappelli, 2012). Geadviseerde portefeuilles kostten 2,5% per jaar (Foerster et al., 2017), en adviseurs haalden op hun eigen geld −3% per jaar netto, net als hun klanten (Linnainmaa, Melzer & Previtero, 2021). Waar een eenvoudig life-cyclefonds beschikbaar was, gaf dat een beter rendement voor het risico dan advies van een tussenpersoon (Chalmers & Reuter, 2020).
Bronnen: Bergstresser, Chalmers & Tufano, 2009, Hackethal, Haliassos & Jappelli, 2012, Foerster et al., 2017, Linnainmaa, Melzer & Previtero, 2021, Chalmers & Reuter, 2020
Saaie maar goede bedrijven deden het goed
Winstgevende bedrijven leverden meer op dan verlieslatende, ondanks hun hogere waardering (Novy-Marx, 2013; Fama & French, 2015). Kwaliteitsaandelen — winstgevend, groeiend, veilig en goed bestuurd — haalden een hoog rendement voor hun risico, in de VS en in 24 landen (Asness, Frazzini & Pedersen, 2019). Rustige aandelen met weinig koersschommelingen deden het beter dan hun lage risico doet verwachten en wilde aandelen slechter (Blitz & van Vliet, 2007; Baker, Bradley & Wurgler, 2011; Frazzini & Pedersen, 2014), terwijl loterij-achtige aandelen met plotselinge sprongen daarna minder opleverden (Bali, Cakici & Whitelaw, 2011).
Bronnen: Novy-Marx, 2013, Fama & French, 2015, Asness, Frazzini & Pedersen, 2019, Blitz & van Vliet, 2007, Baker, Bradley & Wurgler, 2011, Frazzini & Pedersen, 2014, Bali, Cakici & Whitelaw, 2011
Zelf doen werkt als je het eenvoudig houdt
De meeste losse aandelen leverden over hun hele beursleven minder op dan staatsleningen op korte termijn, en een kleine groep winnaars maakte de winst van de hele markt — een reden om de hele markt te bezitten in plaats van een handvol keuzes (Bessembinder, 2018). Huishoudens die het meest handelden, haalden 11,4% per jaar terwijl de markt 17,9% haalde (Barber & Odean, 2000). En beleggers met weinig financiële kennis die op hun eigen oordeel vertrouwen, verliezen vooral door te weinig spreiding (von Gaudecker, 2015) — het risico dat een breed indexfonds uit zichzelf vermijdt.
Bronnen: Bessembinder, 2018, Barber & Odean, 2000, von Gaudecker, 2015
Deze studies gaan vooral over de VS, Canada en Duitsland, en over het verleden. Premies zoals die voor kwaliteit en lage beweeglijkheid kunnen jarenlang uitblijven. Niets hiervan is advies over wat jij moet kopen.
Reken het zelf uit
Wat kost een procent per jaar je op de lange termijn?
Een beheervergoeding gaat elk jaar over je hele vermogen — en wat eraf gaat, groeit niet meer mee. Vul je eigen bedragen in.
Voorbeeld: € 250.000 gedurende 20 jaar tegen 6% per jaar vóór kosten. Met 0,2% kosten per jaar groeit dat naar € 770.315; met 1,5% naar € 592.628 — € 177.687 minder, oftewel 23%.
Een voorbeeld, geen voorspelling: elk jaar hetzelfde rendement, de kosten aan het eind van elk jaar van het vermogen af, zonder inleg, belasting of inflatie. Rendementen uit het verleden bieden geen garantie voor de toekomst.
Met jaarlijkse inleg, een grafiek en elk jaar in een tabel: de volledige rekentool
Zelf doen, met VrijVermogen
Het overzicht en de metingen, zonder het percentage.
VrijVermogen kiest geen beleggingen voor je en verplaatst nooit je geld. Het houdt je hele plaatje bij en meet hoe je keuzes uitpakken.
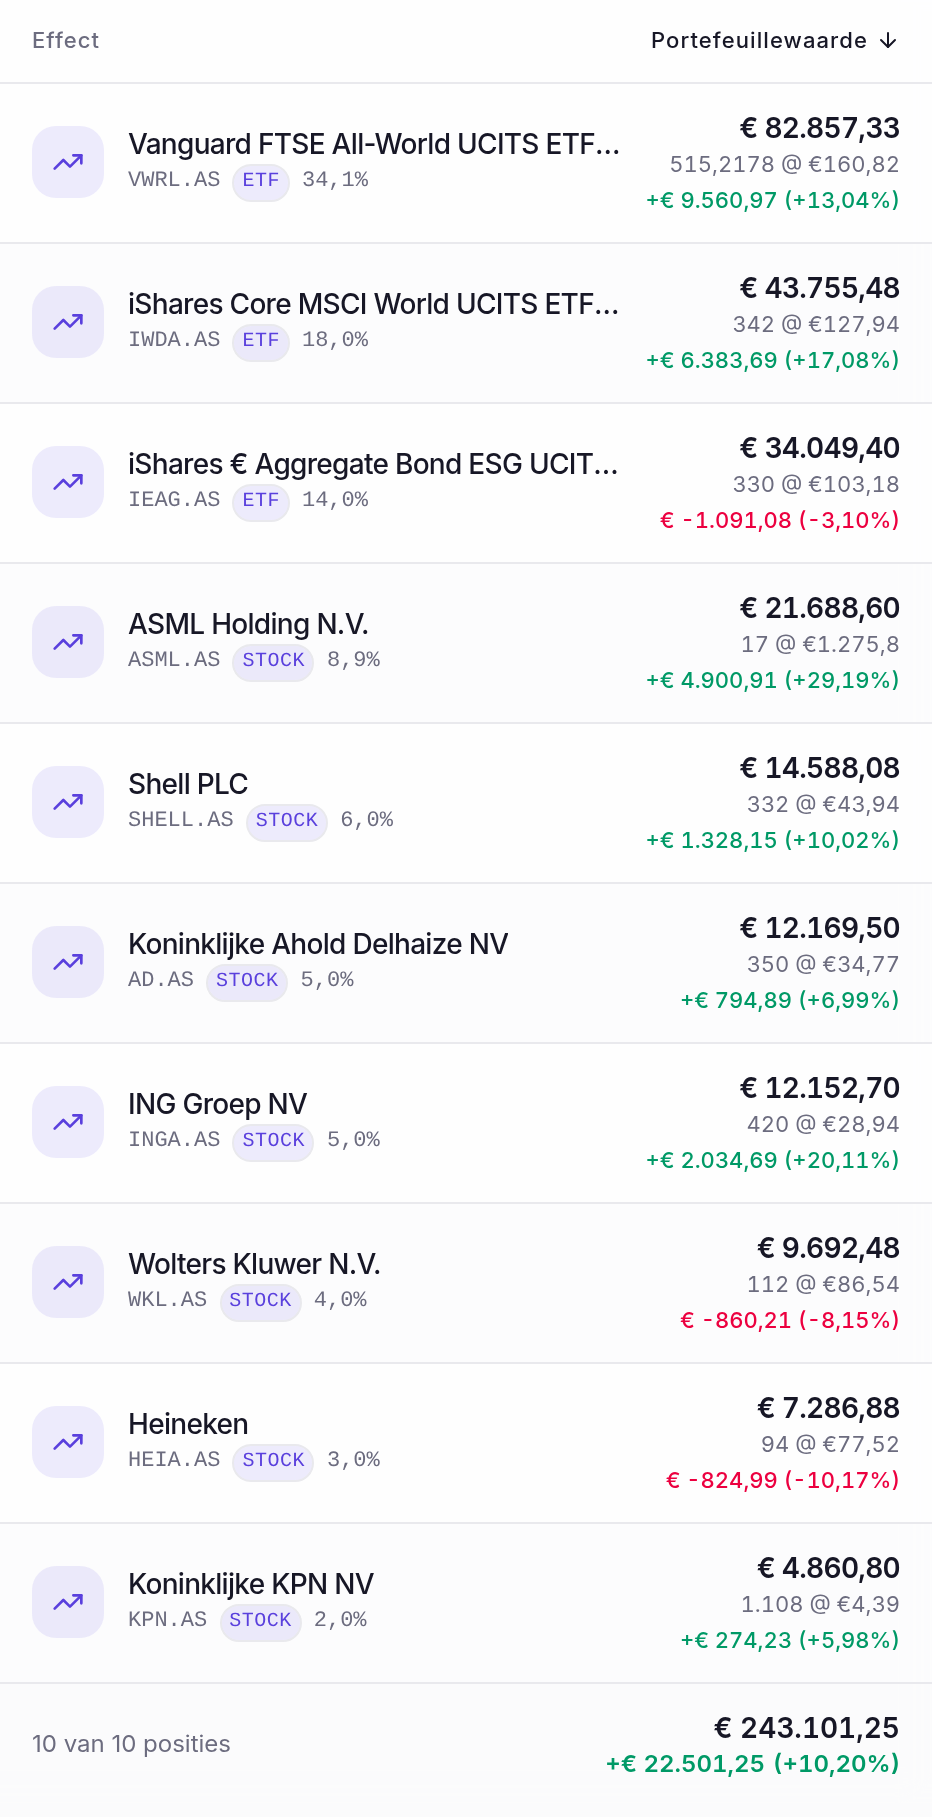
Je beleggingen, regel voor regel
Elke positie met haar gewicht en resultaat, en hoe je geld verdeeld is over sectoren, landen, valuta en soorten beleggingen — zodat je ziet of het brede fonds nog de kern is, of dat een paar aandelen zijn uitgegroeid tot een grote gok.
- Het gewicht en het resultaat van elke positie
- Je spreiding per sector, branche, land, valuta, soort belegging, marktkapitalisatie en beurs
- Import uit DEGIRO, Saxo, Trade Republic en ING
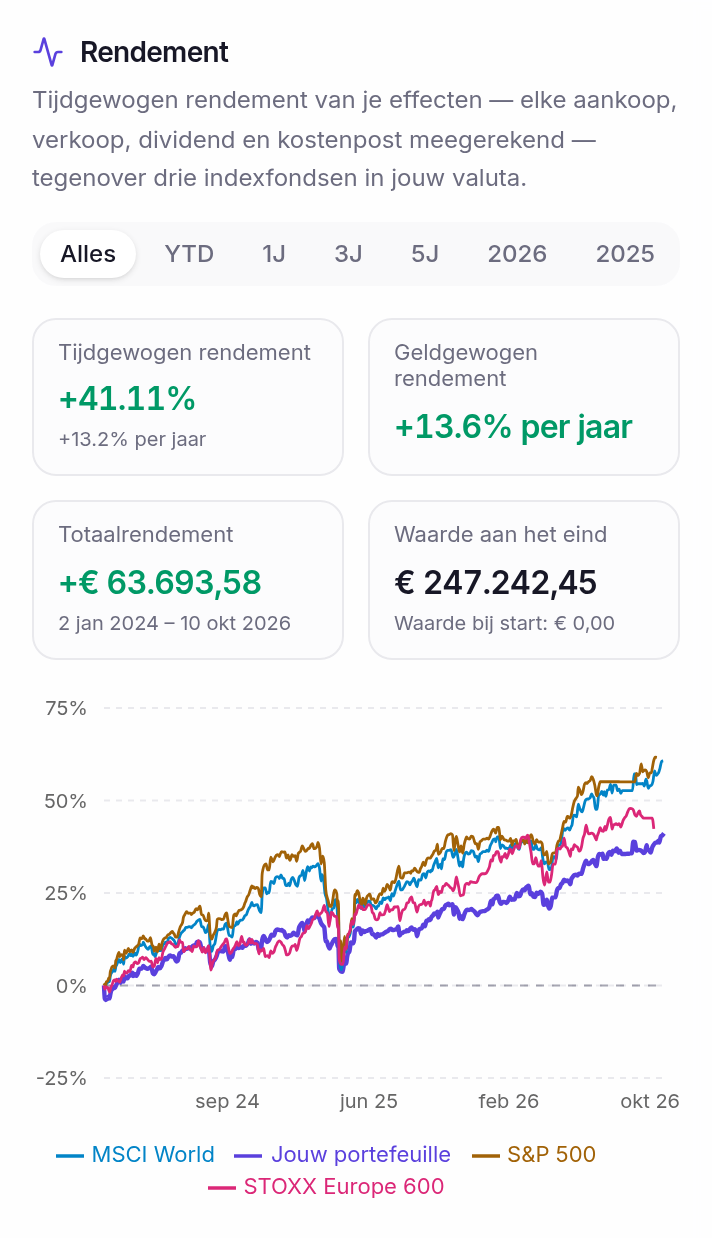
Verslaat je portefeuille de index? Meet het.
De toets die het onderzoek op professionals toepast, toegepast op je eigen geld: je tijdgewogen rendement, berekend uit je eigen transacties, naast de MSCI World, de S&P 500 en de STOXX Europe 600 in je eigen valuta.
- Tijdgewogen rendement van je effecten tegenover de MSCI World, S&P 500 en STOXX Europe 600, in je eigen valuta
- Wie draagt het risico: het gewicht van elke positie naast haar aandeel in de schommelingen van je portefeuille
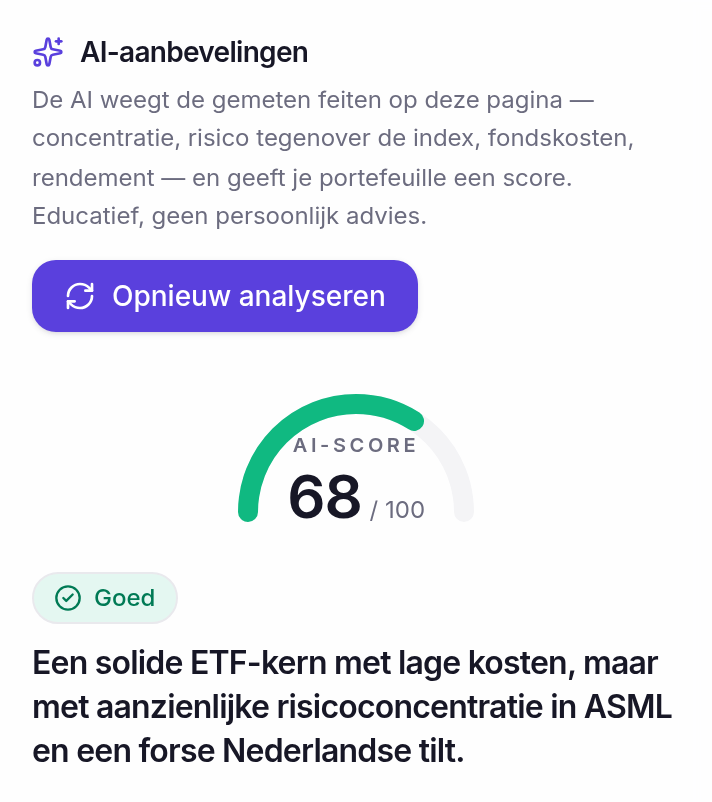
- Een AI-score tot 100 voor spreiding, risico, kosten en de economie, met aanbevelingen om te overwegen
Blijf rustig als de beurs daalt
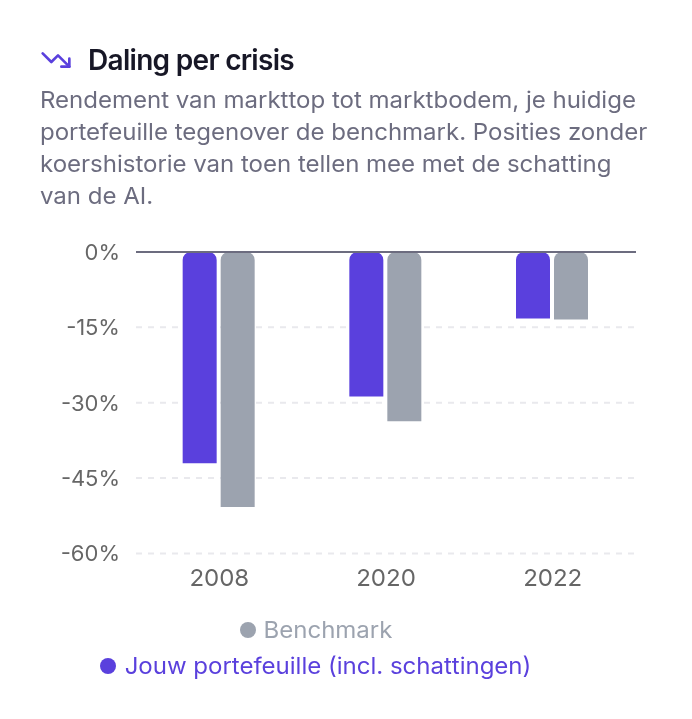
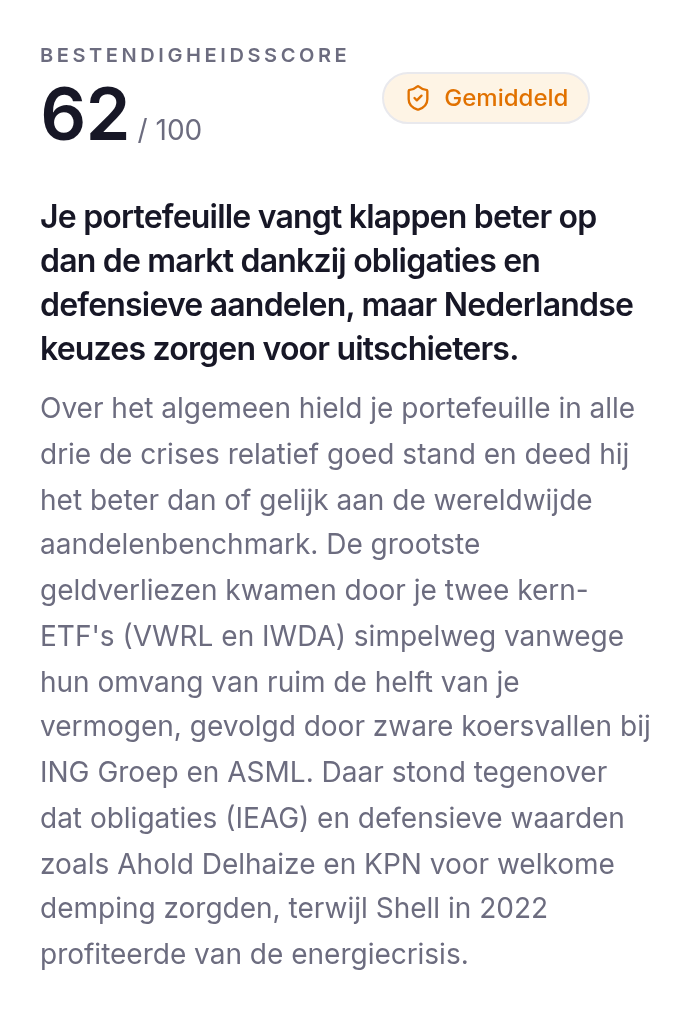
Je huidige posities opnieuw afgespeeld tegen 2008, 2020 en 2022: hoe diep ze zakten en hoe lang ze onder water stonden. Beleggers die vaak naar hun verliezen kijken, houden minder aandelen aan dan hun horizon toelaat (Benartzi & Thaler, 1995) — wie de daling vooraf kent, zit haar makkelijker uit.
- Je verlies van top tot bodem per crisis, in procenten en in euro's
- Hoe lang je onder water had gestaan, en wanneer je er weer bovenop was
- Welke posities het hardst waren geraakt, en welke overeind bleven
Zelf of vermogensbeheerder
Zelf doen, of een percentage betalen?
Twee manieren om hetzelfde geld te beheren. Over de kosten is het onderzoek duidelijk; de rest gaat over wat bij jou past.
Zelf, met VrijVermogen
Jij kiest wat je koopt; VrijVermogen houdt het overzicht en meet het resultaat.
- Geen percentage van je vermogen: gratis, of Pro voor een vast bedrag per maand
- Je hele vermogen in beeld: ook je woning, hypotheek, pensioen en spaargeld
- Je rendement naast de index, uit je eigen transacties (Pro)
- Je geld blijft waar het staat: VrijVermogen kan alleen lezen
Een vermogensbeheerder
Kiest en handelt voor je binnen het risicoprofiel dat je afspreekt.
- Elk jaar een percentage van het beheerde vermogen, plus de kosten van de fondsen erin
- Rapporteert over het geld dat hij beheert
- Het meeste actieve beheer verslaat de index na kosten niet
- Kan helpen als je anders niet zou beleggen, of niet belegd zou blijven
Drie stappen naar zelf beheren.
-
Zet alles erin
Je rekeningen, beleggingen, woning, hypotheek en pensioen, via import of met de hand. Een bankkoppeling is niet nodig.
-
Houd de kern breed en goedkoop
Het onderzoek pleit voor een breed, goedkoop indexfonds als kern. Wat je daarnaast kiest, is aan jou; VrijVermogen laat zien hoeveel gewicht elke keuze heeft.
-
Meten, niet sleutelen
Vergelijk je resultaat een paar keer per jaar met de index, niet elke dag. Hoe minder je handelt, hoe meer je overhoudt (Barber & Odean, 2000).
Waar we voor staan
Gebouwd om te lezen, nooit om je geld te verplaatsen.
Een abonnement in plaats van provisie, geen bankkoppeling die stuk kan gaan, en alleen-lezen toegang die je geld nooit kan verplaatsen.
Gratis beginnen, geen creditcard. Pro kost €12 per maand, of €9 per maand bij jaarbetaling. Vergelijk de abonnementen
-
Geen banklogins
Er is geen bankkoppeling om goed te keuren — niets in te trekken, niets dat stuk kan gaan.
-
Standaard alleen-lezen
Wij kunnen nooit je geld verplaatsen.
-
Inloggen zonder wachtwoord
Een eenmalige code per e-mail. Geen wachtwoord om te lekken of te vergeten.
-
We verkopen je data nooit
En we gebruiken je financiële gegevens nooit om modellen van derden te trainen.
Je plan altijd op zak.
VrijVermogen is er ook als app voor iPhone, iPad en Android. Log in met hetzelfde account en je plan, je doelen en je cijfers staan meteen voor je klaar — net als in je browser.
Op iPhone en iPad log je in met een Pro-abonnement.
Meer gratis rekentools
Sparen of beleggen, een spaardoel, box 3: elk uitgerekend zonder account.
Veelgestelde vragen over vermogensbeheer
Wat is vermogensbeheer?
Bij vermogensbeheer belegt een vermogensbeheerder je geld voor je, binnen een risicoprofiel dat je samen afspreekt, voor een jaarlijkse vergoeding — meestal een percentage van het beheerde vermogen — plus de kosten van de fondsen die hij gebruikt. Zelf beheren betekent dat jij de beleggingen kiest en het overzicht houdt; bij dat overzicht helpt VrijVermogen.
Is zelf beleggen beter dan vermogensbeheer?
Gemiddeld vindt het onderzoek dat de meeste actieve beheerders en betaalde adviseurs na kosten een breed, goedkoop indexfonds niet verslaan (zie de studies op deze pagina). Dat is een gemiddelde over veel beleggers: het pakt goed uit als je de kosten laag houdt, breed spreidt en weinig handelt. Zou je anders helemaal niet beleggen, of bij elke daling verkopen, dan kan begeleiding haar prijs waard zijn.
Wat kost vermogensbeheer?
Meestal een jaarlijks percentage van je vermogen, plus de kosten van de fondsen erin en soms transactiekosten. Vraag naar het totaal in euro's: aanbieders in de EU moeten alle kosten bij elkaar laten zien. De rekenhulp op deze pagina laat zien wat een percentage over de jaren doet.
Wat is een breed indexfonds (ETF)?
Een fonds dat een hele markt volgt — bijvoorbeeld duizenden bedrijven wereldwijd — in plaats van er een paar uit te kiezen. Omdat het de markt niet probeert te verslaan, kan het goedkoop zijn: brede wereld-ETF's kosten vaak 0,1% tot 0,3% per jaar. Je koopt het via een broker, net als een aandeel.
Wat zijn „saaie maar goede” bedrijven?
In het onderzoek: bedrijven die winstgevend zijn, gestaag groeien, weinig schulden hebben en minder bewegen dan de markt. Zulke kwaliteitsaandelen en aandelen met weinig koersschommelingen deden het beter dan hun risico deed verwachten (zie de studies op deze pagina). Een losse onderneming kan toch tegenvallen, en deze premies kunnen jarenlang uitblijven; een breed indexfonds bevat zulke bedrijven al.
Heb ik veel geld of kennis nodig om het zelf te doen?
Nee. Er is geen minimum, en de eenvoudigste aanpak is ook de best onderzochte: één of een paar brede, goedkope fondsen, regelmatig inleggen en zo weinig mogelijk handelen. Wat beleggers het meest kost, is te weinig spreiding en te veel handelen, niet een gebrek aan tips.
Hoe houd ik mijn netto vermogen bij?
In VrijVermogen voeg je je rekeningen, beleggingen, woning, hypotheek en pensioen toe — via import of met de hand — en zie je één nettovermogen, hoe het verdeeld is en hoe het zich ontwikkelt. De portefeuillepagina toont elke positie; met Pro meet je je rendement naast de index.
Moet ik mijn bank koppelen?
Nee. Er is geen bankkoppeling: je uploadt een export van DEGIRO, Saxo, Trade Republic of ING, of je typt je bedragen in. VrijVermogen kan alleen lezen en nooit je geld verplaatsen.
Is VrijVermogen een vermogensbeheerder? Is dit advies?
Nee. VrijVermogen beheert geen geld, verkoopt geen financiële producten en geeft geen advies: het laat je eigen cijfers zien en wat onderzoek heeft gevonden. Daarom heeft VrijVermogen geen vergunning van de AFM en staat het niet onder haar toezicht. Wil je persoonlijk advies, ga dan naar een adviseur met een vergunning.
Bronnen
Elke studie die deze pagina noemt, met een link naar de versie van de uitgever.
- Asness, C. S., Frazzini, A., & Pedersen, L. H. (2019). Quality minus junk. Review of Accounting Studies, 24(1), 34–112. https://doi.org/10.1007/s11142-018-9470-2
- Baker, M., Bradley, B., & Wurgler, J. (2011). Benchmarks as Limits to Arbitrage: Understanding the Low-Volatility Anomaly. Financial Analysts Journal, 67(1), 40–54. https://doi.org/10.2469/faj.v67.n1.4
- Bali, T. G., Cakici, N., & Whitelaw, R. F. (2011). Maxing out: Stocks as lotteries and the cross-section of expected returns. Journal of Financial Economics, 99(2), 427–446. https://doi.org/10.1016/j.jfineco.2010.08.014
- Barber, B. M., & Odean, T. (2000). Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773–806. https://doi.org/10.1111/0022-1082.00226
- Barras, L., Scaillet, O., & Wermers, R. (2010). False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas. The Journal of Finance, 65(1), 179–216. https://doi.org/10.1111/j.1540-6261.2009.01527.x
- Benartzi, S., & Thaler, R. H. (1995). Myopic Loss Aversion and the Equity Premium Puzzle. The Quarterly Journal of Economics, 110(1), 73–92. https://doi.org/10.2307/2118511
- Bergstresser, D., Chalmers, J. M. R., & Tufano, P. (2009). Assessing the Costs and Benefits of Brokers in the Mutual Fund Industry. The Review of Financial Studies, 22(10), 4129–4156. https://doi.org/10.1093/rfs/hhp022
- Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. https://doi.org/10.1016/j.jfineco.2018.06.004
- Blitz, D. C., & van Vliet, P. (2007). The Volatility Effect. The Journal of Portfolio Management, 34(1), 102–113. https://doi.org/10.3905/jpm.2007.698039
- Carhart, M. M. (1997). On Persistence in Mutual Fund Performance. The Journal of Finance, 52(1), 57–82. https://doi.org/10.1111/j.1540-6261.1997.tb03808.x
- Chalmers, J., & Reuter, J. (2020). Is conflicted investment advice better than no advice? Journal of Financial Economics, 138(2), 366–387. https://doi.org/10.1016/j.jfineco.2020.05.005
- Fama, E. F., & French, K. R. (2010). Luck versus Skill in the Cross-Section of Mutual Fund Returns. The Journal of Finance, 65(5), 1915–1947. https://doi.org/10.1111/j.1540-6261.2010.01598.x
- Fama, E. F., & French, K. R. (2015). A five-factor asset pricing model. Journal of Financial Economics, 116(1), 1–22. https://doi.org/10.1016/j.jfineco.2014.10.010
- Foerster, S., Linnainmaa, J. T., Melzer, B. T., & Previtero, A. (2017). Retail Financial Advice: Does One Size Fit All? The Journal of Finance, 72(4), 1441–1482. https://doi.org/10.1111/jofi.12514
- Frazzini, A., & Pedersen, L. H. (2014). Betting against beta. Journal of Financial Economics, 111(1), 1–25. https://doi.org/10.1016/j.jfineco.2013.10.005
- French, K. R. (2008). Presidential Address: The Cost of Active Investing. The Journal of Finance, 63(4), 1537–1573. https://doi.org/10.1111/j.1540-6261.2008.01368.x
- Hackethal, A., Haliassos, M., & Jappelli, T. (2012). Financial advisors: A case of babysitters? Journal of Banking & Finance, 36(2), 509–524. https://doi.org/10.1016/j.jbankfin.2011.08.008
- Jensen, M. C. (1968). The Performance of Mutual Funds in the Period 1945–1964. The Journal of Finance, 23(2), 389–416. https://doi.org/10.1111/j.1540-6261.1968.tb00815.x
- Linnainmaa, J. T., Melzer, B. T., & Previtero, A. (2021). The Misguided Beliefs of Financial Advisors. The Journal of Finance, 76(2), 587–621. https://doi.org/10.1111/jofi.12995
- Malkiel, B. G. (2013). Asset Management Fees and the Growth of Finance. Journal of Economic Perspectives, 27(2), 97–108. https://doi.org/10.1257/jep.27.2.97
- Novy-Marx, R. (2013). The other side of value: The gross profitability premium. Journal of Financial Economics, 108(1), 1–28. https://doi.org/10.1016/j.jfineco.2013.01.003
- Sharpe, W. F. (1991). The Arithmetic of Active Management. Financial Analysts Journal, 47(1), 7–9. https://doi.org/10.2469/faj.v47.n1.7
- von Gaudecker, H.-M. (2015). How Does Household Portfolio Diversification Vary with Financial Literacy and Financial Advice? The Journal of Finance, 70(2), 489–507. https://doi.org/10.1111/jofi.12231
Jouw vermogen, jouw keuzes.
Bouw vrij vermogen op en zie elk jaar of je op koers ligt. Gratis beginnen, geen creditcard. Of reken het eerst door in de gratis rekentool — zonder account, zonder e-mail.
Gratis rekentool proberen
Elke schermafbeelding komt uit het echte product, met de cijfers van een demo-account. VrijVermogen beheert geen geld en geeft geen advies: het laat je cijfers zien en wat onderzoek heeft gevonden. Rendementen uit het verleden bieden geen garantie voor de toekomst.