Ahorro, vivienda, pensión e impuestos en un plan
¿Gestión patrimonial? Hazlo tú, con la ciencia de tu lado.
Tus cuentas, inversiones, vivienda, hipoteca y pensiones en una sola vista. Y lo que medio siglo de investigación dice sobre pagar a otro: después de costes, la mayoría de los profesionales no gana a un fondo indexado amplio y barato. VrijVermogen te da la vista general y las mediciones — las decisiones siguen siendo tuyas.
- Ningún porcentaje de tu patrimonio
- Sin tarjeta de crédito
- Sin claves del banco
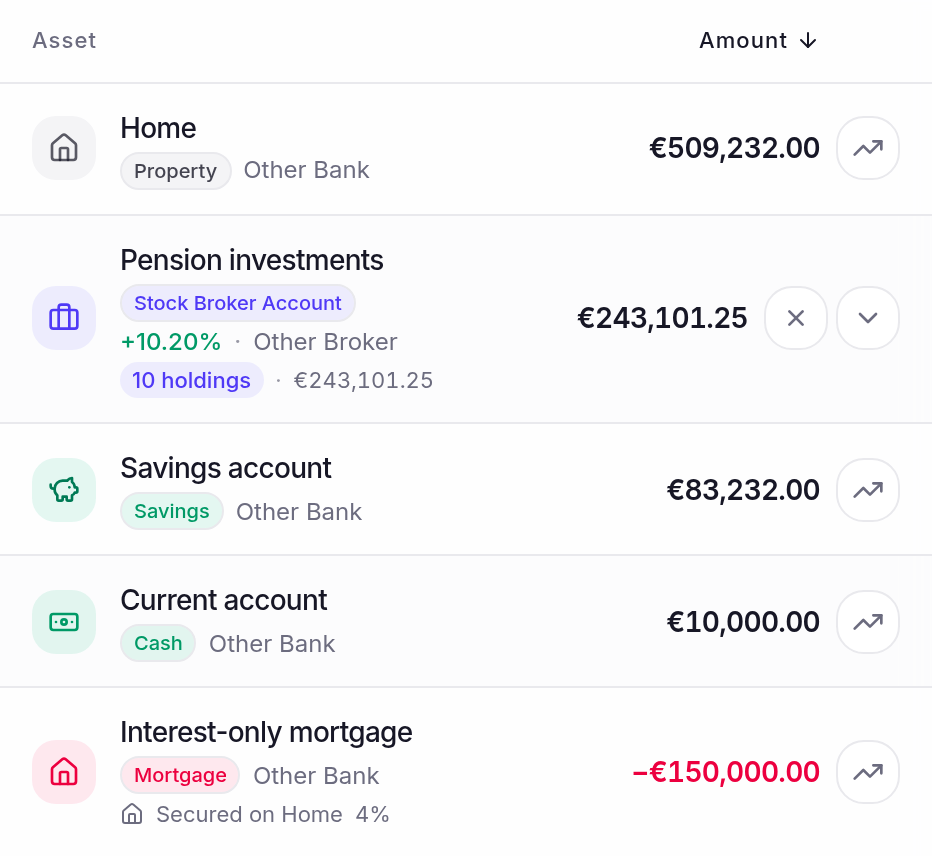
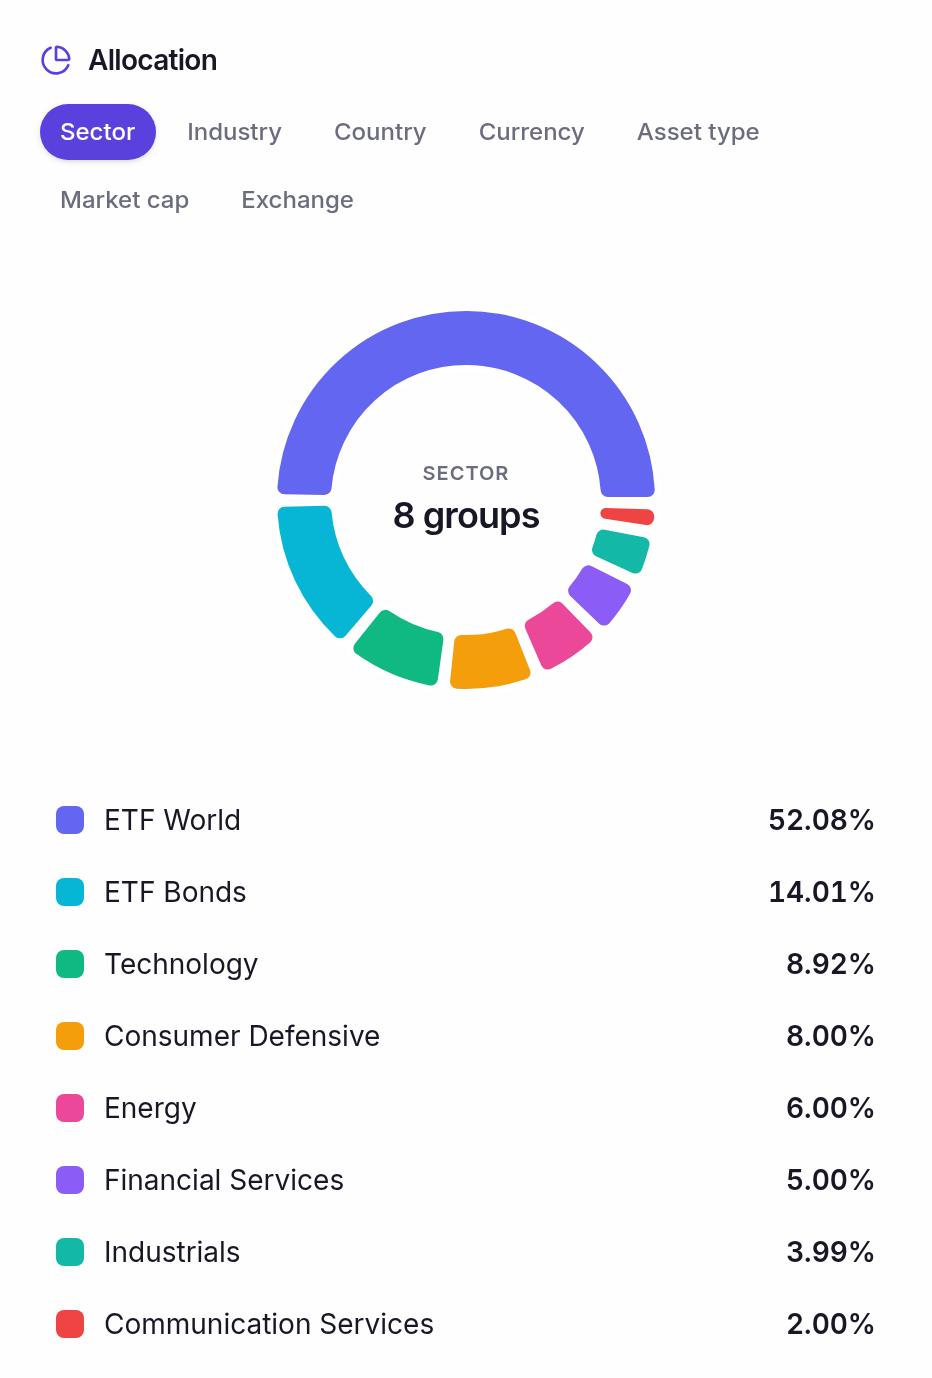
El panel real de VrijVermogen — cifras de una cuenta de demostración.
- 0,67 % — del valor de la bolsa de EE. UU. se gastaba cada año en intentar batirla (1980–2006) (French, 2008)
- 4 % — de las empresas cotizadas en EE. UU. generó toda la ganancia neta de la bolsa desde 1926 (Bessembinder, 2018)
- 2,5 % — al año: lo que costaban las carteras asesoradas a hogares canadienses, 1,5 puntos más que un fondo de ciclo de vida (Foerster et al., 2017)
- −3 % — al año: la rentabilidad neta de los asesores financieros en su propia cartera — igual que la de sus clientes (Linnainmaa, Melzer & Previtero, 2021)
Gestión patrimonial
Todo lo que tienes y lo que debes, en un patrimonio neto.
Gestionar tu patrimonio empieza por saber qué hay. VrijVermogen lo suma todo y lo mantiene al día cuando cambian cotizaciones y saldos.
-
Cuentas corrientes y de ahorro
Cada cuenta con su saldo y su tipo de interés, en una sola lista.
-
Acciones, ETF, bonos y fondos
Importados de DEGIRO, Saxo, Trade Republic o ING y valorados cada día de mercado.
-
Pensiones
Los planes de pensiones como cuenta, y tu pensión pública y de empresa como ingreso vitalicio en tu plan.
-
Tu vivienda
Su valor cuenta en tu patrimonio neto, junto a la hipoteca que la grava.
-
Hipotecas y préstamos
Una hipoteca va unida a la vivienda que garantiza y cuenta hacia atrás hasta su amortización; los préstamos de estudios y personales también cuentan.
-
Sin conexión bancaria
Sube exportaciones o escríbelo a mano — nada que autorizar, nada que se rompa, y nunca podemos mover tu dinero.
Lo que dice la investigación
Cincuenta años de investigación, y los costes deciden.
Estudios revisados por pares de las principales revistas de finanzas, cada uno con enlace a su fuente. Describen promedios de muchos inversores durante muchos años — lo que suele pasar, no una promesa sobre tu dinero.
Los costes son lo único seguro
Antes de costes, el euro medio gestionado activamente obtiene la rentabilidad del mercado — todos los inversores juntos son el mercado. Después de costes, tiene que obtener menos (Sharpe, 1991). En EE. UU., los inversores gastaban cada año el 0,67 % del valor del mercado en intentar batirlo; el inversor típico habría ganado eso más simplemente manteniendo el mercado (French, 2008). Los fondos activos quedan por detrás de los indexados más o menos en la diferencia de sus comisiones (Malkiel, 2013).
Fuentes: Sharpe, 1991, French, 2008, Malkiel, 2013
Pocos profesionales ganan al índice después de costes
En el primer gran estudio sobre fondos de inversión, los fondos no superaron de media a comprar y mantener el mercado (Jensen, 1968). Los fondos que lo hicieron bien rara vez lo repitieron; lo único persistente fue que los peores siguieron mal (Carhart, 1997). Pocos fondos ganan lo suficiente para cubrir sus costes (Fama & French, 2010), y descontando la suerte, en 2006 casi ningún fondo mostraba ya habilidad (Barras, Scaillet & Wermers, 2010).
Fuentes: Jensen, 1968, Carhart, 1997, Fama & French, 2010, Barras, Scaillet & Wermers, 2010
El asesoramiento de pago cuesta sobre todo rentabilidad
Los fondos vendidos a través de intermediarios rindieron menos que los comprados directamente, incluso antes de sus costes de distribución (Bergstresser, Chalmers & Tufano, 2009). Las cuentas con asesor financiero obtuvieron rentabilidades netas más bajas y una peor relación entre riesgo y rentabilidad, y operaron más — sobre todo con asesores bancarios (Hackethal, Haliassos & Jappelli, 2012). Las carteras asesoradas costaban un 2,5 % al año (Foerster et al., 2017), y los asesores obtuvieron −3 % al año netos con su propio dinero, como sus clientes (Linnainmaa, Melzer & Previtero, 2021). Donde había un sencillo fondo de fecha objetivo, dio mejor rentabilidad para su riesgo que el asesoramiento de intermediarios (Chalmers & Reuter, 2020).
Fuentes: Bergstresser, Chalmers & Tufano, 2009, Hackethal, Haliassos & Jappelli, 2012, Foerster et al., 2017, Linnainmaa, Melzer & Previtero, 2021, Chalmers & Reuter, 2020
A las empresas aburridas pero buenas les ha ido bien
Las empresas rentables obtuvieron más que las no rentables, pese a sus valoraciones más altas (Novy-Marx, 2013; Fama & French, 2015). Las acciones de calidad — rentables, en crecimiento, seguras y bien gestionadas — obtuvieron altas rentabilidades ajustadas al riesgo en EE. UU. y en 24 países (Asness, Frazzini & Pedersen, 2019). Las acciones tranquilas, de baja volatilidad, lo hicieron mejor de lo que su bajo riesgo hace esperar y las volátiles peor (Blitz & van Vliet, 2007; Baker, Bradley & Wurgler, 2011; Frazzini & Pedersen, 2014), y las acciones tipo lotería, con saltos bruscos, rindieron después menos (Bali, Cakici & Whitelaw, 2011).
Fuentes: Novy-Marx, 2013, Fama & French, 2015, Asness, Frazzini & Pedersen, 2019, Blitz & van Vliet, 2007, Baker, Bradley & Wurgler, 2011, Frazzini & Pedersen, 2014, Bali, Cakici & Whitelaw, 2011
Hacerlo tú funciona si lo mantienes sencillo
La mayoría de las acciones individuales rindieron menos que las letras del Tesoro de EE. UU. a lo largo de su vida en bolsa, y un pequeño grupo de ganadoras generó la ganancia de todo el mercado — una razón para tener el mercado entero y no un puñado de apuestas (Bessembinder, 2018). Los hogares que más operaban ganaron un 11,4 % al año mientras el mercado ganaba un 17,9 % (Barber & Odean, 2000). Y los inversores con pocos conocimientos financieros que confían en su propio juicio pierden sobre todo por diversificar poco (von Gaudecker, 2015) — el riesgo que un fondo indexado amplio evita por sí solo.
Fuentes: Bessembinder, 2018, Barber & Odean, 2000, von Gaudecker, 2015
Estos estudios tratan sobre todo de EE. UU., Canadá y Alemania, y del pasado. Primas como las de calidad y baja volatilidad pueden faltar durante años. Nada de esto es una recomendación sobre lo que deberías comprar.
Calcúlalo tú
¿Cuánto te cuesta un porcentaje al año a largo plazo?
Una comisión de gestión se cobra cada año sobre todo tu patrimonio — y lo que se cobra deja de crecer. Prueba con tus propias cifras.
Ejemplo: 250.000 € durante 20 años al 6 % anual antes de costes. Con unos costes del 0,2 % al año crece hasta 770.315 €; con el 1,5 %, hasta 592.628 € — 177.687 € menos, es decir, un 23 %.
Un ejemplo, no una previsión: la misma rentabilidad cada año, los costes restados del patrimonio al final de cada año, sin aportaciones, impuestos ni inflación. Las rentabilidades pasadas no garantizan las futuras.
Con aportaciones anuales, un gráfico y cada año en una tabla: la calculadora completa
Hacerlo tú, con VrijVermogen
La vista general y las mediciones, sin el porcentaje.
VrijVermogen no elige inversiones por ti y nunca mueve tu dinero. Mantiene toda tu situación a la vista y mide cómo resultan tus decisiones.
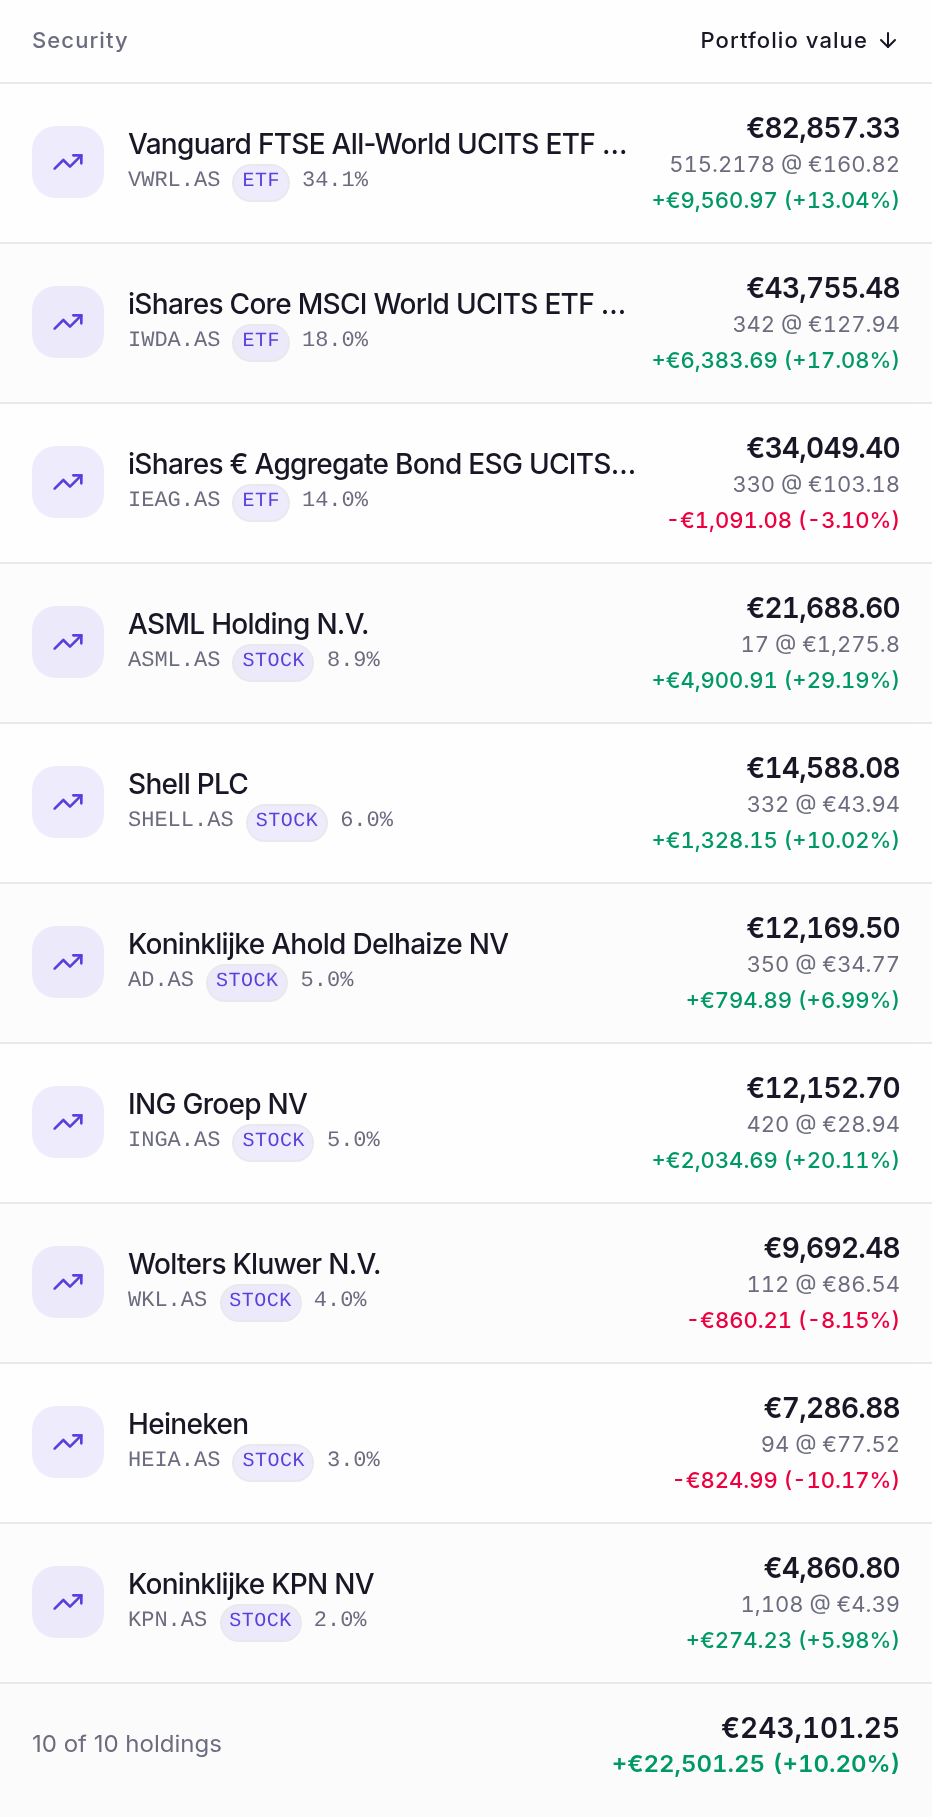
Tus inversiones, línea a línea
Cada posición con su peso y su resultado, y cómo se reparte tu dinero entre sectores, países, divisas y tipos de activo — para que veas si el fondo amplio sigue siendo el núcleo o si unas pocas acciones se han convertido en una gran apuesta.
- El peso y el resultado de cada posición
- Tu diversificación por sector, industria, país, divisa, tipo de activo, capitalización y mercado
- Importación desde DEGIRO, Saxo, Trade Republic e ING
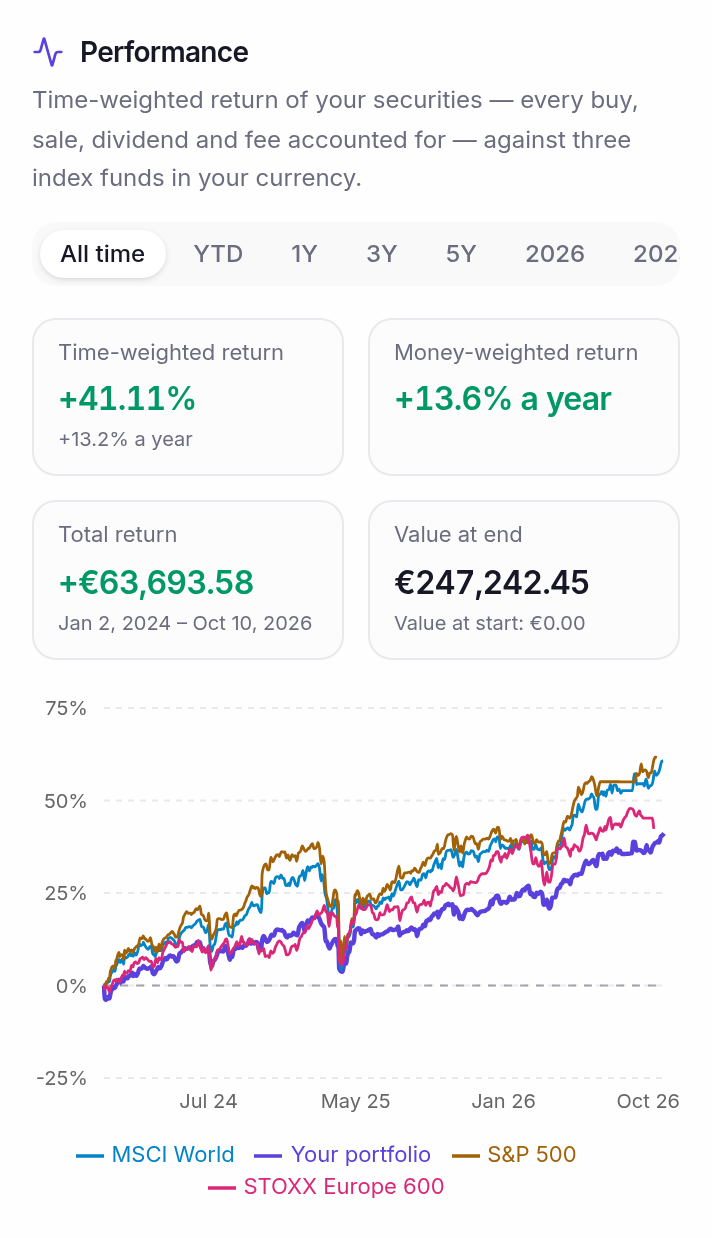
¿Tu cartera gana al índice? Mídelo.
La prueba que la investigación aplica a los profesionales, aplicada a tu propio dinero: tu rentabilidad ponderada en el tiempo, calculada con tus propias operaciones, junto al MSCI World, el S&P 500 y el STOXX Europe 600 en tu propia divisa.
- Rentabilidad ponderada por tiempo de tus valores frente al MSCI World, S&P 500 y STOXX Europe 600, en tu moneda
- Quién carga con el riesgo: el peso de cada posición junto a su parte en las oscilaciones de tu cartera
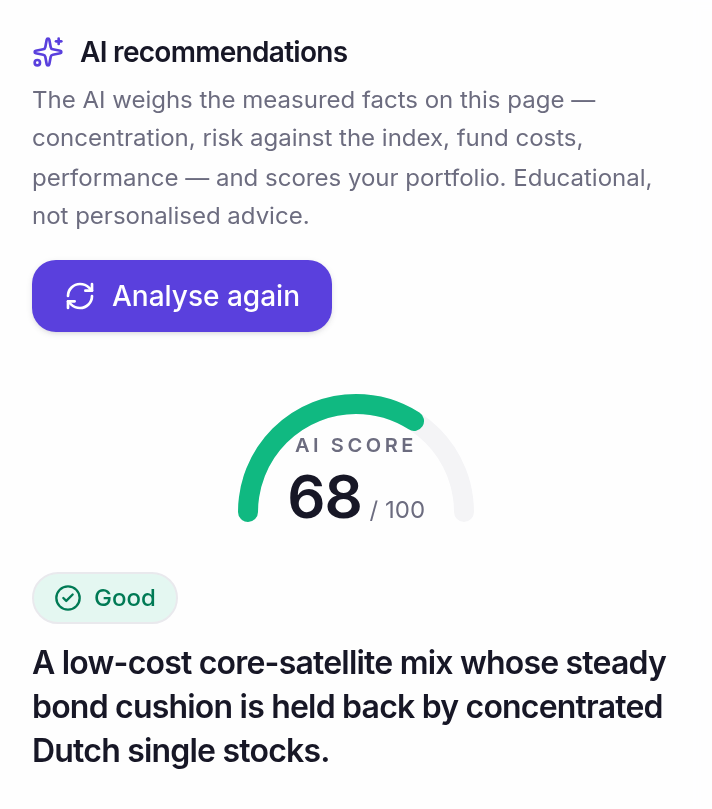
- Una puntuación de IA hasta 100 en diversificación, riesgo, costes y economía, con recomendaciones que considerar
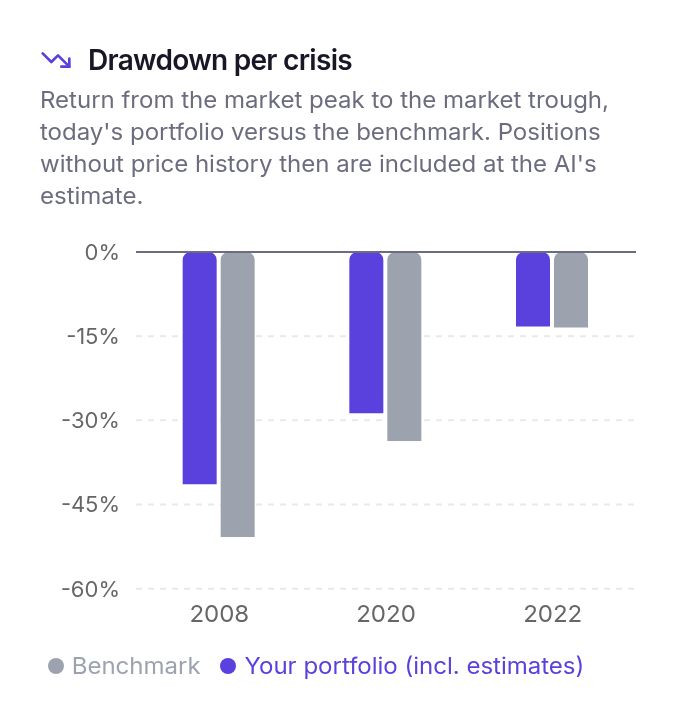
Mantén la calma cuando caen los mercados
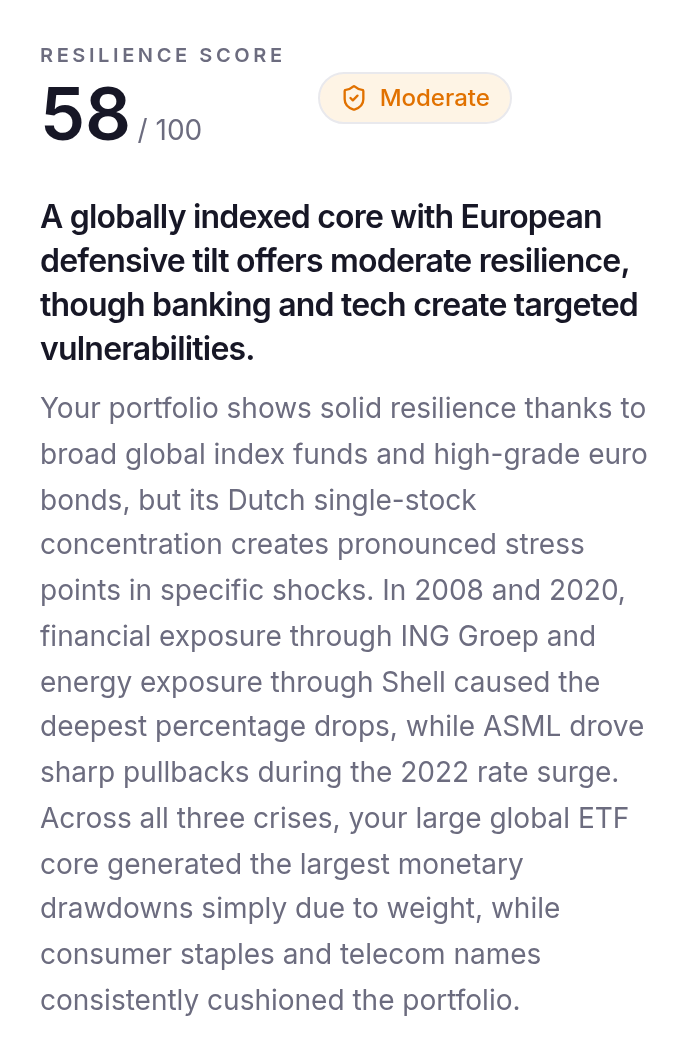
Tus posiciones actuales repetidas a través de 2008, 2020 y 2022: cuánto cayeron y cuánto tiempo estuvieron en pérdidas. Los inversores que miran sus pérdidas a menudo tienen menos acciones de las que permite su horizonte (Benartzi & Thaler, 1995) — conocer la caída de antemano ayuda a aguantarla.
- Tu pérdida de máximo a mínimo en cada crisis, en porcentaje y en euros
- Cuánto tiempo habrías estado bajo el agua y cuándo lo habrías recuperado
- Qué posiciones habrían dolido más y cuáles aguantaron
Tú o un gestor
¿Hacerlo tú, o pagar un porcentaje?
Dos maneras de gestionar el mismo dinero. Sobre los costes la investigación es clara; lo demás depende de lo que te encaje.
Tú, con VrijVermogen
Tú eliges qué compras; VrijVermogen mantiene la vista general y mide el resultado.
- Ningún porcentaje de tu patrimonio: gratis, o Pro por un precio fijo al mes
- Todo tu patrimonio a la vista: también vivienda, hipoteca, pensión y ahorro
- Tu rentabilidad junto al índice, con tus propias operaciones (Pro)
- Tu dinero se queda donde está: VrijVermogen solo puede leer
Un gestor patrimonial
Elige y opera por ti dentro del perfil de riesgo que acordéis.
- Cada año un porcentaje del patrimonio gestionado, más los costes de los fondos que usa
- Informa sobre el dinero que gestiona
- La mayor parte de la gestión activa no gana al índice después de costes
- Puede ayudar si de otro modo no invertirías, o no seguirías invertido
Tres pasos para gestionarlo tú.
-
Mételo todo
Tus cuentas, inversiones, vivienda, hipoteca y pensiones, importadas o a mano. No hace falta conexión bancaria.
-
Mantén el núcleo amplio y barato
La investigación favorece un fondo indexado amplio y barato como núcleo. Lo que añadas al lado es cosa tuya; VrijVermogen muestra cuánto pesa cada decisión.
-
Mide, no toquetees
Compara tu resultado con el índice unas pocas veces al año, no cada día. Cuanto menos operas, más te quedas (Barber & Odean, 2000).
Lo que defendemos
Hecho para leer, nunca para mover tu dinero.
Suscripción en lugar de comisiones, ninguna conexión bancaria que se rompa y acceso de solo lectura que nunca puede mover tu dinero.
Empezar es gratis, sin tarjeta. Pro cuesta 12 € al mes, o 9 € al mes si pagas el año. Ver qué incluye cada plan
-
Sin claves bancarias
No hay ninguna conexión bancaria que autorizar: nada que revocar y nada que se rompa.
-
Solo lectura por defecto
Nunca podemos mover tu dinero.
-
Acceso sin contraseña
Un código de un solo uso por correo electrónico. Sin contraseña que filtrar u olvidar.
-
Nunca vendemos tus datos
Ni usamos tus datos financieros para entrenar modelos de terceros.
Tu plan, siempre contigo.
VrijVermogen también está disponible como app para iPhone, iPad y Android. Inicia sesión con la misma cuenta y tendrás tu plan, tus objetivos y tus cifras al instante, igual que en tu navegador.
En iPhone y iPad, inicias sesión con una suscripción Pro.
Más calculadoras gratis
Ahorrar o invertir, un objetivo de ahorro, el impuesto sobre el patrimonio: cada uno calculado sin cuenta.
Preguntas sobre gestionar tu patrimonio
¿Qué es la gestión patrimonial?
Un gestor patrimonial invierte tu dinero por ti, dentro de un perfil de riesgo que acordáis, a cambio de una comisión anual — normalmente un porcentaje del patrimonio gestionado — más los costes de los fondos que usa. Gestionarlo tú significa que eliges las inversiones y mantienes la vista general; VrijVermogen te ayuda con esa vista.
¿Es mejor invertir por tu cuenta que pagar a un gestor patrimonial?
De media, la investigación encuentra que, después de costes, la mayoría de los gestores activos y asesores de pago no gana a un fondo indexado amplio y barato (ver los estudios de esta página). Es un promedio de muchos inversores: funciona si mantienes los costes bajos, diversificas y operas poco. Si de otro modo no invertirías o venderías en cada caída, la orientación puede valer lo que cuesta.
¿Cuánto cuesta un gestor patrimonial?
Normalmente un porcentaje anual de tu patrimonio, más los costes de los fondos que usa y a veces costes de operación. Pide el total en euros: los proveedores de la UE tienen que mostrar todos los costes juntos. La calculadora de esta página muestra lo que hace un porcentaje a lo largo de los años.
¿Qué es un fondo indexado amplio (ETF)?
Un fondo que sigue todo un mercado — por ejemplo, miles de empresas de todo el mundo — en lugar de elegir unas pocas. Como no intenta batir al mercado, puede ser barato: los ETF globales amplios suelen costar entre el 0,1 % y el 0,3 % al año. Se compra a través de un bróker, como una acción.
¿Qué son las empresas «aburridas pero buenas»?
En la investigación: empresas rentables, que crecen de forma estable, tienen poca deuda y se mueven menos que el mercado. Esas acciones de calidad y de baja volatilidad lo hicieron mejor de lo que su riesgo hacía esperar (ver los estudios de esta página). Aun así, una empresa concreta puede decepcionar, y estas primas pueden faltar durante años; un fondo indexado amplio ya contiene esas empresas.
¿Necesito mucho dinero o conocimientos para hacerlo por mi cuenta?
No. No hay mínimo, y el enfoque más sencillo es también el más estudiado: uno o pocos fondos amplios y baratos, aportaciones periódicas y operar lo menos posible. Lo que más cuesta a los inversores es diversificar poco y operar mucho, no la falta de consejos.
¿Cómo sigo mi patrimonio neto?
En VrijVermogen añades tus cuentas, inversiones, vivienda, hipoteca y pensiones — importadas o a mano — y ves un patrimonio neto, cómo se reparte y cómo evoluciona. La página de cartera muestra cada posición; con Pro mides tu rentabilidad junto al índice.
¿Tengo que conectar mi banco?
No. No hay conexión bancaria: subes el archivo de DEGIRO, Saxo, Trade Republic o ING, o escribes tus cifras. VrijVermogen es de solo lectura y nunca puede mover tu dinero.
¿Es VrijVermogen un gestor patrimonial? ¿Es esto asesoramiento?
No. VrijVermogen no gestiona dinero, no vende productos financieros ni asesora: muestra tus propias cifras y lo que ha encontrado la investigación. Por eso no tiene licencia como gestor patrimonial ni como asesor. Para asesoramiento personal, acude a un asesor autorizado.
Fuentes
Cada estudio que cita esta página, con enlace a la versión de la editorial.
- Asness, C. S., Frazzini, A., & Pedersen, L. H. (2019). Quality minus junk. Review of Accounting Studies, 24(1), 34–112. https://doi.org/10.1007/s11142-018-9470-2
- Baker, M., Bradley, B., & Wurgler, J. (2011). Benchmarks as Limits to Arbitrage: Understanding the Low-Volatility Anomaly. Financial Analysts Journal, 67(1), 40–54. https://doi.org/10.2469/faj.v67.n1.4
- Bali, T. G., Cakici, N., & Whitelaw, R. F. (2011). Maxing out: Stocks as lotteries and the cross-section of expected returns. Journal of Financial Economics, 99(2), 427–446. https://doi.org/10.1016/j.jfineco.2010.08.014
- Barber, B. M., & Odean, T. (2000). Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773–806. https://doi.org/10.1111/0022-1082.00226
- Barras, L., Scaillet, O., & Wermers, R. (2010). False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas. The Journal of Finance, 65(1), 179–216. https://doi.org/10.1111/j.1540-6261.2009.01527.x
- Benartzi, S., & Thaler, R. H. (1995). Myopic Loss Aversion and the Equity Premium Puzzle. The Quarterly Journal of Economics, 110(1), 73–92. https://doi.org/10.2307/2118511
- Bergstresser, D., Chalmers, J. M. R., & Tufano, P. (2009). Assessing the Costs and Benefits of Brokers in the Mutual Fund Industry. The Review of Financial Studies, 22(10), 4129–4156. https://doi.org/10.1093/rfs/hhp022
- Bessembinder, H. (2018). Do stocks outperform Treasury bills? Journal of Financial Economics, 129(3), 440–457. https://doi.org/10.1016/j.jfineco.2018.06.004
- Blitz, D. C., & van Vliet, P. (2007). The Volatility Effect. The Journal of Portfolio Management, 34(1), 102–113. https://doi.org/10.3905/jpm.2007.698039
- Carhart, M. M. (1997). On Persistence in Mutual Fund Performance. The Journal of Finance, 52(1), 57–82. https://doi.org/10.1111/j.1540-6261.1997.tb03808.x
- Chalmers, J., & Reuter, J. (2020). Is conflicted investment advice better than no advice? Journal of Financial Economics, 138(2), 366–387. https://doi.org/10.1016/j.jfineco.2020.05.005
- Fama, E. F., & French, K. R. (2010). Luck versus Skill in the Cross-Section of Mutual Fund Returns. The Journal of Finance, 65(5), 1915–1947. https://doi.org/10.1111/j.1540-6261.2010.01598.x
- Fama, E. F., & French, K. R. (2015). A five-factor asset pricing model. Journal of Financial Economics, 116(1), 1–22. https://doi.org/10.1016/j.jfineco.2014.10.010
- Foerster, S., Linnainmaa, J. T., Melzer, B. T., & Previtero, A. (2017). Retail Financial Advice: Does One Size Fit All? The Journal of Finance, 72(4), 1441–1482. https://doi.org/10.1111/jofi.12514
- Frazzini, A., & Pedersen, L. H. (2014). Betting against beta. Journal of Financial Economics, 111(1), 1–25. https://doi.org/10.1016/j.jfineco.2013.10.005
- French, K. R. (2008). Presidential Address: The Cost of Active Investing. The Journal of Finance, 63(4), 1537–1573. https://doi.org/10.1111/j.1540-6261.2008.01368.x
- Hackethal, A., Haliassos, M., & Jappelli, T. (2012). Financial advisors: A case of babysitters? Journal of Banking & Finance, 36(2), 509–524. https://doi.org/10.1016/j.jbankfin.2011.08.008
- Jensen, M. C. (1968). The Performance of Mutual Funds in the Period 1945–1964. The Journal of Finance, 23(2), 389–416. https://doi.org/10.1111/j.1540-6261.1968.tb00815.x
- Linnainmaa, J. T., Melzer, B. T., & Previtero, A. (2021). The Misguided Beliefs of Financial Advisors. The Journal of Finance, 76(2), 587–621. https://doi.org/10.1111/jofi.12995
- Malkiel, B. G. (2013). Asset Management Fees and the Growth of Finance. Journal of Economic Perspectives, 27(2), 97–108. https://doi.org/10.1257/jep.27.2.97
- Novy-Marx, R. (2013). The other side of value: The gross profitability premium. Journal of Financial Economics, 108(1), 1–28. https://doi.org/10.1016/j.jfineco.2013.01.003
- Sharpe, W. F. (1991). The Arithmetic of Active Management. Financial Analysts Journal, 47(1), 7–9. https://doi.org/10.2469/faj.v47.n1.7
- von Gaudecker, H.-M. (2015). How Does Household Portfolio Diversification Vary with Financial Literacy and Financial Advice? The Journal of Finance, 70(2), 489–507. https://doi.org/10.1111/jofi.12231
Tu patrimonio, tus decisiones.
Empezar es gratis y sin tarjeta. O echa primero los números en la calculadora gratuita — sin cuenta y sin correo.
Prueba la calculadora gratis
Cada captura es el producto real, con las cifras de una cuenta de demostración. VrijVermogen no gestiona dinero ni asesora: muestra tus cifras y lo que ha encontrado la investigación. Las rentabilidades pasadas no garantizan las futuras.